
Interni pravilnik o potnih stroških ni zakonska obveznost za zasebna podjetja, a je priporočljiv za davčno in računovodsko skladnost. Takoj določite štiri stvari: postopek izdaje potnih nalogov, roke za predložitev obračuna, način hrambe dokumentacije in osnovne kriterije za kilometrino in dnevnice. Brez teh štirih točk se prej ali slej zaplete pri obračunu ali pri davčnem nadzoru.
Na kratko:
- Potni pravilnik naj določi postopke, roke in merila za obračun kilometrine ter dnevnic, da se izogne zapletom pri obračunu in davčnem nadzoru.
- Nujno je, da potni nalog vsebuje vse zakonsko zahtevane podatke, vključno z relacijo, namenom, prevozom ter podpisom zaposlenega in odobritelja.
- Rok za izdajo potnega naloga je pred odhodom ali najkasneje v dveh dneh po njem, predložitev obračuna pa naj bo v razumnem roku po vrnitvi.
- Dokumenti in potni nalogi se morajo hraniti najmanj deset let, elektronski sistemi pa morajo vključevati varnostne ukrepe in preverjanja skladnosti.
- Uporaba digitalnih orodij, ki samodejno beležijo poti in izračunajo stroške, je nujna za učinkovito vodenje in revizijo potnih stroškov.
Kazalo
- Kaj mora vsebovati interni pravilnik potnih stroškov
- Postopek izdaje, roki in hramba potnih nalogov
- Zakonska podlaga: ZDR-1 in uredba o povračilu stroškov
- Vzorec pravilnika in kontrolni seznam za takojšnjo uporabo
- Kje podjetja najpogosteje zgrešijo in kako to preprečiti
- Elektronski potni nalogi: koraki za digitalno vpeljavo pravilnika
- Zakaj sem prepričan, da se pravilnik splača začeti preprosto
- Nalog.si kot digitalna podpora vašemu pravilniku
- Viri
Kaj mora vsebovati interni pravilnik potnih stroškov
Pravilnik brez konkretnih obrazcev ostane mrtva črka na papirju. Zato je smiselno začeti pri samem potnem nalogu, ne pri splošnih načelih.
Potni nalog kot dokument mora vsebovati natančno določene podatke, sicer ne velja kot veljavna računovodska listina. 130. člen ZDR-1 namreč določa, da je delodajalec dolžan povrniti stroške službenega potovanja, potni nalog pa je dokument, na podlagi katerega se to povračilo izračuna in izplača.
Obvezni podatki na potnem nalogu:
- ime in naslov podjetja ter davčna številka
- ime, priimek in delovno mesto zaposlenega
- datum in ura odhoda ter prihoda
- relacija potovanja (od kje do kje, po možnosti tudi razdalja v kilometrih)
- namen potovanja (sestanek, izobraževanje, dostava, servis)
- način prevoza (osebno vozilo, javni prevoz, službeno vozilo)
- registrska številka vozila, če gre za osebni avto
- podpis zaposlenega in podpis odobritelja
- priloge (računi za prenočišče, parkirnino, vinjete, gorivo)
Pravilnik naj bo razdeljen na jasna poglavja, da ga lahko uporablja tudi nekdo, ki ga bere prvič. Priporočena struktura vključuje namen in obseg pravilnika, definicije pojmov (kaj šteje za službeno pot, kdo je upravičen do povračila), postopek izdajanja nalogov, način obračuna kilometrine in dnevnic, pravila za akontacije, seznam zahtevanih dokazil, roke in način hrambe ter določitev odgovornosti posameznih oseb v podjetju.
Pri kilometrini je ključno, da pravilnik natančno pove, kaj je osnova za izračun. Najpogosteje je to razdalja med sedežem podjetja (ali drugo dogovorjeno izhodiščno točko) in ciljem potovanja, pomnožena z veljavno kilometrino. Podjetje se lahko odloči za samodejno beleženje voženj, kar odpravi spore o dejansko prevoženih kilometrih. Pri dnevnicah pravilnik določi, koliko ur odsotnosti pomeni upravičenost do polne, tri četrt ali polovične dnevnice, ter kako se dnevnica zniža, če je obrok že plačan (na primer na poslovnem kosilu).
Strokovni nasvet: Ne kopirajte splošnih klavzul iz interneta brez prilagoditve. Kilometrina in dnevnice se letno spreminjajo, zato v pravilnik zapišite, da se zneski usklajujejo z veljavno zakonodajo, ne fiksnega zneska v evrih.
Postopek izdaje, roki in hramba potnih nalogov
Sam pravilnik je vreden le toliko, kolikor natančno določa, kdaj se kaj zgodi. Brez rokov se obračuni nabirajo, dokazila se izgubljajo in računovodstvo dobi dokumentacijo z mesečno zamudo.
- Izdaja naloga. Nalog se izda pred potovanjem ali najkasneje v dveh dneh po njem, če gre za nenapovedano ali nujno pot. Odobri ga nadrejeni, preden zaposleni odpotuje, razen v izjemnih primerih.
- Predložitev obračuna. Zaposleni predloži izpolnjen obračun s prilogami v razumnem roku po vrnitvi, ki naj bo primeren glede na zapletenost poti; krajše domače poti naj imajo krajši rok, tuja potovanja pa daljši, vendar naj rok velja previdno in ni fiksno določen.
- Potrditev nadrejenega. Nadrejeni preveri skladnost obračuna s pravilnikom in ga potrdi v ustreznem roku od prejema, ki naj bo jasen v pravilniku, vendar brez navedbe točno določenega dneva.
- Predaja računovodstvu. Potrjena dokumentacija se predloži računovodstvu v dogovorjenem roku, ki omogoča pravočasen izplačilni postopek; ta rok naj bo določen v pravilniku, a se izogibajte fiksnih številk brez pravne podlage.
- Hramba. Vsi potni nalogi in priloge se hranijo najmanj deset let, kot priporočajo računovodski servisi za potne naloge, ker gre za računovodsko listino, ki jo lahko preverja davčni organ.
Pri številčenju velja preprosto pravilo: vsak nalog dobi zaporedno številko brez izjem, ne glede na to, ali je izdan na papirju ali elektronsko. Preskočena ali podvojena številka je prva stvar, ki jo bo inšpektor opazil, in prva stvar, ki spodkoplje zaupanje v celotno evidenco.
Elektronska hramba zahteva dodatne varnostne ukrepe: nastavljene pravice dostopa (kdo lahko ureja, kdo samo pregleduje), redne varnostne kopije podatkov in beleženje sprememb (kdo je nalog uredil in kdaj). Za trgovske potnike ali druge zaposlene s ponavljajočimi relacijami je smiselno dovoliti mesečni ali trajni potni nalog namesto naloga za vsako posamezno pot, a pravilnik mora določiti obdobje veljavnosti takega naloga in način sprotnega beleženja dejanskih poti.
Za notranjo revizijo določite osebo (praviloma vodja računovodstva ali finančni direktor), ki enkrat na četrtletje pregleda vzorec nalogov in preveri skladnost s pravilnikom. To ni formalnost. Redna notranja revizija je razlog, zakaj podjetja pri davčnem nadzoru pokažejo urejeno evidenco namesto kupa neurejenih papirjev.
Zakonska podlaga: ZDR-1 in uredba o povračilu stroškov
Pravilnik ni samovoljen dokument, ampak nadgradnja obstoječih predpisov. Vsaka klavzula naj se naveže na konkretno pravno podlago, ne na splošno formulacijo "po dogovoru".
Temelj je 130. člen Zakona o delovnih razmerjih, ki delodajalcu nalaga povračilo stroškov, ki zaposlenemu nastanejo pri opravljanju dela, vključno s stroški službenega potovanja. Ta člen ne določa konkretnih zneskov, zato jih mora podjetje opredeliti samo, znotraj davčno priznanih meja.
Za tujino velja posebna uredba o povračilu stroškov za službena potovanja v tujino, ki določa vrste povračil, način obračuna v tuji valuti in zahteve glede dokazil. Pravilnik naj v svoje besedilo vključi naslednje elemente za tuja potovanja:
- valuto obračuna (praviloma evro, razen če je dogovorjeno drugače)
- referenčni tečaj, ki se uporabi za pretvorbo (tečaj Banke Slovenije na dan potovanja ali izplačila)
- pravila za akontacijo (predplačilo pred odhodom, obračun razlike po vrnitvi)
- seznam prilog, ki jih je treba predložiti ob vrnitvi (računi v izvirni valuti, potrdila o menjavi, vozovnice)
Davčni organ pri nadzoru najpogosteje preverja, ali so izplačila podprta z ustreznimi dokazili. Nepopolno dokumentirani stroški se lahko štejejo za obdavčljiv prejemek zaposlenega, kar pomeni dodatni davek in prispevke, ne le za podjetje, ampak tudi za posameznika. Pravna analiza potnih stroškov opozarja, da je prav pomanjkanje dokazil najpogostejši razlog za naknadno obdavčitev izplačil, ki so bila mišljena kot neobdavčeno povračilo stroškov.
Za javne institucije veljajo dodatne posebnosti, saj morajo pri sestavi internega akta upoštevati tudi javnofinančne predpise, kar dobro ponazori pravilnik Univerze v Ljubljani. Zasebna podjetja teh omejitev nimajo, a jasno določenih rokov in meril se ne izognejo.
Vzorec pravilnika in kontrolni seznam za takojšnjo uporabo
Spodnja struktura je osnutek, ki ga lahko podjetje prilagodi svoji dejavnosti in ga vloži kot prilogo h kadrovskemu ali finančnemu pravilniku.
Osnutek poglavij pravilnika:
-
- člen: namen in področje uporabe (velja za vse zaposlene, ki opravljajo službene poti)
-
- člen: opredelitev pojmov (službena pot, kilometrina, dnevnica, akontacija)
-
- člen: postopek izdaje in odobritve potnega naloga
-
- člen: merila za obračun kilometrine in dnevnic
-
- člen: posebnosti za potovanja v tujino
-
- člen: roki za predložitev, potrditev in izplačilo
-
- člen: hramba dokumentacije in dostop do arhiva
-
- člen: odgovornosti in sankcije ob kršitvah
Vzorčna klavzula za kilometrino bi se lahko glasila: "Kilometrina se obračuna po veljavni zakonsko priznani stopnji na prevoženi kilometer, izračunani na podlagi razdalje med sedežem podjetja in ciljem potovanja, kot je zabeležena v elektronski evidenci voženj ali potrjena s strani nadrejenega." Za dnevnice zadošča stavek: "Dnevnica se obračuna glede na trajanje odsotnosti in znižuje v skladu z veljavnimi davčnimi predpisi, če je obrok med potovanjem že plačan s strani delodajalca."
Kontrolni seznam za vsak potni nalog pred izplačilom:
- Ali je nalog zaporedno oštevilčen?
- Ali so izpolnjeni vsi obvezni podatki (relacija, namen, prevoz)?
- Ali je nalog podpisan s strani zaposlenega in odobritelja?
- Ali so priložena vsa dokazila (računi, vinjete, parkirnine)?
- Ali se relacija ujema z evidenco voženj ali GPS zapisom?
- Ali je obračun kilometrine skladen z veljavno stopnjo?
- Ali je dnevnica pravilno znižana, če je bil obrok plačan?
- Ali je pri tuji poti navedena valuta in tečaj preračuna?
- Ali je obračun predložen v roku, ki ga določa pravilnik?
- Ali je dokument shranjen v arhivu z ustrezno oznako za hrambo?
Strokovni nasvet: Za avtoprevozniška podjetja in podjetja s pogostimi terenskimi obiski velja dodati ločen člen za voznike, saj imajo pri obračunu dnevnic in kilometrine pri napotitvah pogosto strožje zahteve glede dokazil. Podjetja s stalnimi mednarodnimi napotitvami naj vzorec dopolnijo s podrobnejšim opisom akontacij v tuji valuti.
Kje podjetja najpogosteje zgrešijo in kako to preprečiti
Napake se pri potnih stroških ponavljajo iz podjetja v podjetje, kar pomeni, da so povsem predvidljive in enostavno preprečljive.
Najpogostejše napake vključujejo neoštevilčene ali podvojeno oštevilčene naloge, manjkajoča dokazila za posamezne postavke (predvsem parkirnino in gorivo), neskladja med prijavljeno in dejansko prevoženo razdaljo ter zamude pri predložitvi obračuna, ki povzročijo, da se dokumentacija zbira v predalu namesto v arhivu.
Učinkovite notranje kontrole so razmeroma preproste za vzpostavitev:
- obvezna predhodna odobritev poti pred odhodom, ne naknadno
- sistematično preverjanje, da je vsaka priloga original ali verodostojna kopija
- četrtletna interna revizija vzorca nalogov (vsaj 10 % vseh izdanih)
- primerjava prijavljenih kilometrov z evidenco voženj ali servisnimi knjižicami vozil
Če davčni inšpektor zahteva pojasnila k posameznemu obračunu, mora podjetje razpolagati s kopijami vseh dokazil in z zapisnikom notranje revizije, ki potrjuje, da so bili nalogi redno preverjani. Podjetje, ki lahko v petih minutah pokaže urejen arhiv z jasno sledljivostjo, prestane nadzor bistveno lažje kot tisto, ki išče papirje po predalih.
Elektronski potni nalogi: koraki za digitalno vpeljavo pravilnika
Papirni obrazci so še vedno v uporabi, a vsako leto več podjetij preide na elektronsko vodenje, ker se napake pri ročnem vnosu preprosto ne zgodijo, če sistem sam izračuna kilometrino in dnevnico.
Vpeljava poteka v treh korakih: izberete digitalno rešitev, definirate pravila elektronskega številčenja (samodejno zaporedje brez ročnega vnosa) in določite proces potrjevanja, ki poteka prek istega sistema kot obračun v računovodstvu.
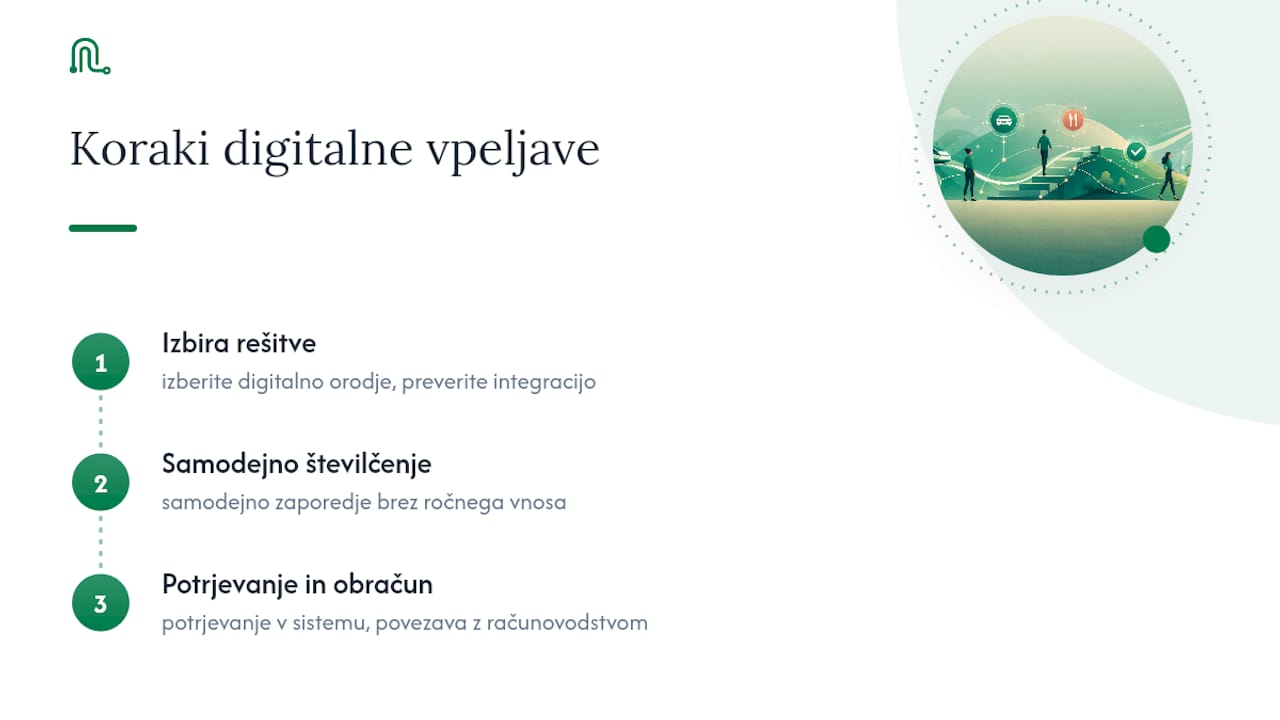
V pravilniku je smiselno navesti, katere funkcije elektronskega orodja štejejo kot priznana oblika dokazila. Sem sodijo samodejno beleženje poti (prek GPS ali Bluetooth povezave), avtomatski izračun kilometrine in dnevnic po veljavnih stopnjah, izvoz poročil za revizijo in varna arhivska hramba, ki izpolnjuje desetletno zahtevo.
Nekatera podjetja, ki že uporabljajo program za obračun potnih nalogov, v pravilnik enostavno zapišejo, da elektronsko potrjen nalog v sistemu velja enakovredno papirnemu, s podpisom nadrejenega prek aplikacije namesto na papirju.
Strokovni nasvet: Preden elektronski sistem uvedete za celotno podjetje, ga tri mesece testirajte na eni ekipi ali oddelku. Tako odkrijete morebitne težave pri integraciji z računovodstvom, preden jih razširite na vse zaposlene. Zaposlene je treba tudi na kratko usposobiti, kako sistem uporabljati, in v pravilniku jasno zapisati, da je elektronska potrditev enakovredna papirnemu podpisu.
Zakaj sem prepričan, da se pravilnik splača začeti preprosto
Podjetja pogosto odlašajo s pisanjem pravilnika, ker mislijo, da mora biti od začetka popoln in izčrpen. To je napaka. Bolje je imeti dve strani jasnih pravil, ki jih vsi razumejo in upoštevajo, kot dvajset strani pravnega besedila, ki obležijo v predalu.
Začnite z osnovnimi elementi: kdo odobri pot, kakšni so roki za oddajo obračuna in kje se dokumenti hranijo. Šele ko ta osnova deluje v praksi, dodajajte posebnosti za tujino, terenske ekipe ali voznike.
Kontrolni seznam iz tega članka uporabite kot prvo orodje interne revizije, še preden pravilnik formalno sprejmete. Če pri pregledu zadnjih desetih nalogov opazite, da polovica ne prestane vseh deset točk seznama, veste natanko, kje mora pravilnik zategniti pravila.
— Rok
Nalog.si kot digitalna podpora vašemu pravilniku
Ko pravilnik določi pravila, potrebujete orodje, ki jih dejansko izvaja, ne le zapisuje na papir. Obstoječa digitalna orodja lahko pomagajo zamenjati ročno vodenje Excel preglednic in papirnih obrazcev ter omogočajo samodejno upoštevanje pravil iz pravilnika pri obračunih.
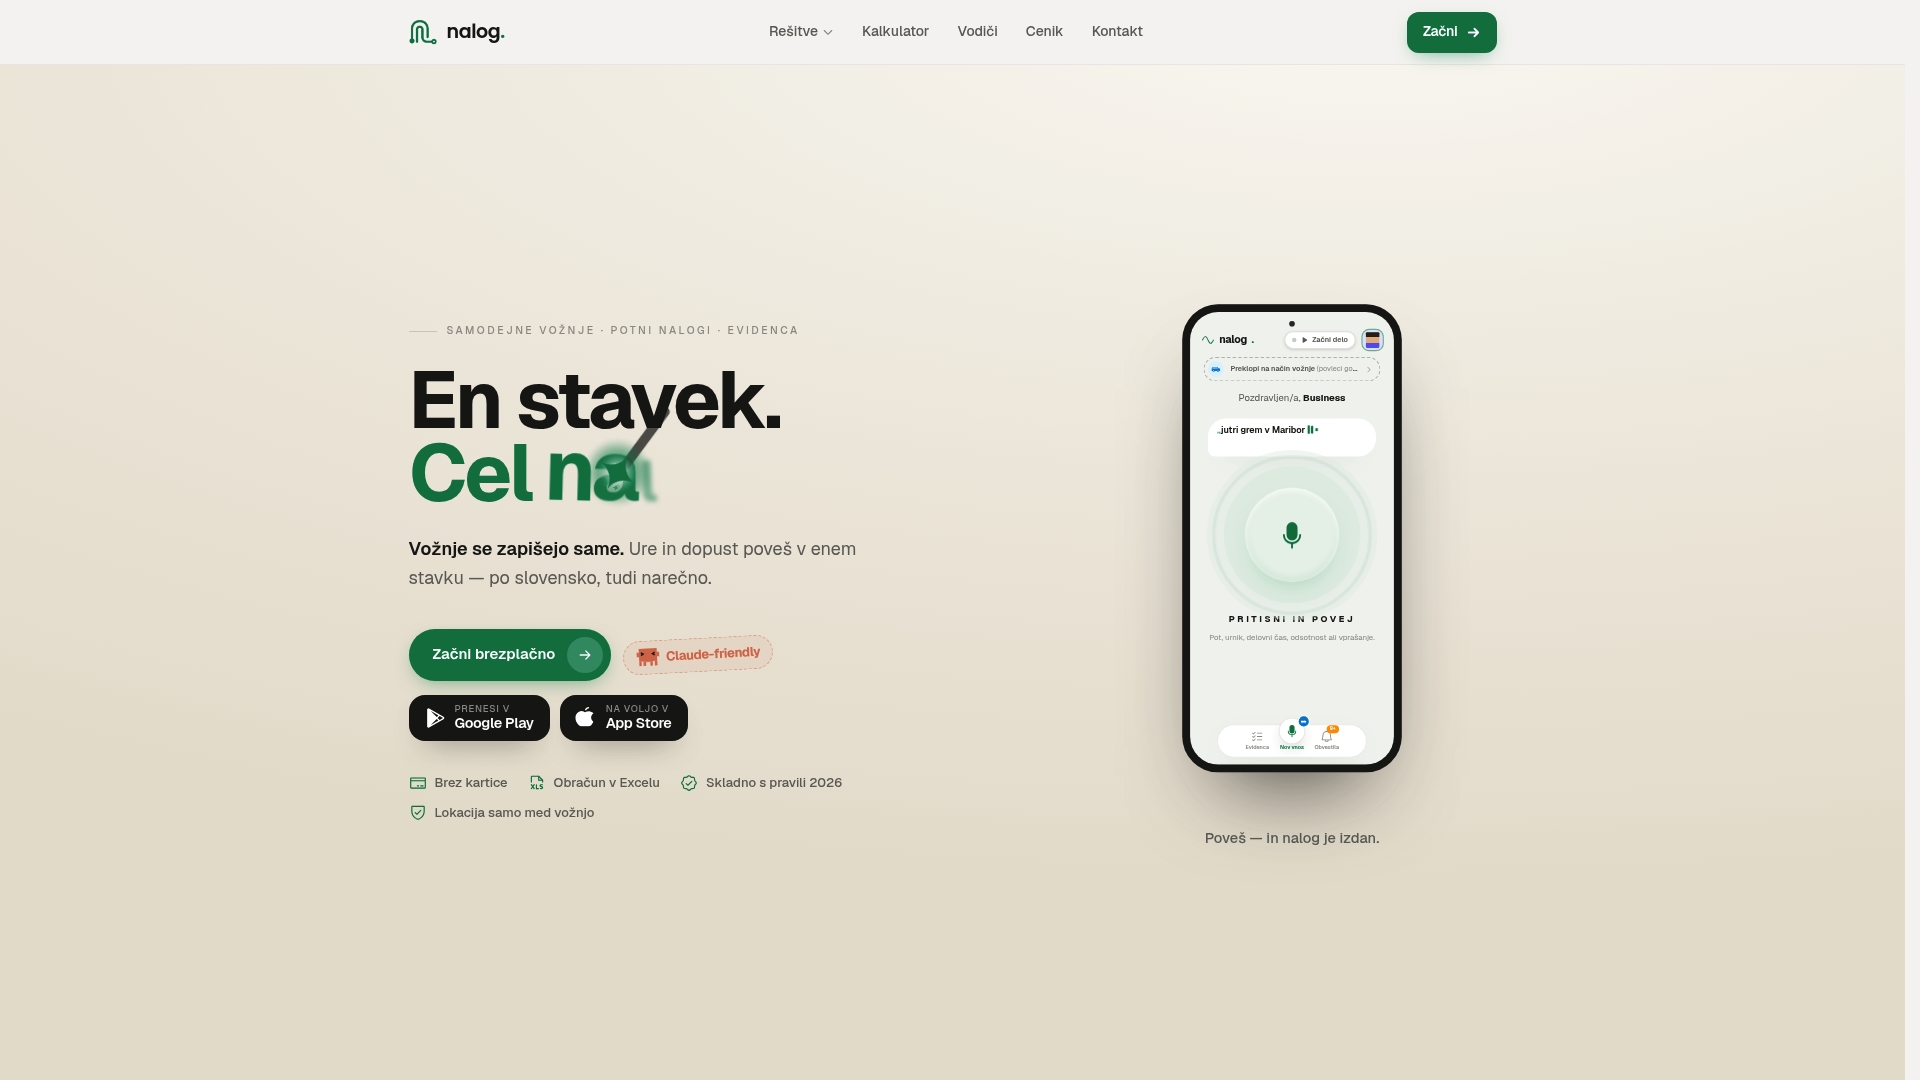
Aplikacija zaporedno oštevilči vsak potni nalog, samodejno izračuna kilometrino po veljavni stopnji (na primer 0,43 €/km za osebno vozilo) in dnevnice glede na trajanje poti, vključno s posebnimi pravili za tuja potovanja. Vsi podatki se varno arhivirajo za obdobje, ki ga zahteva zakonodaja, in se izvozijo v obliki, primerni za predajo računovodstvu. V pravilnik je smiselno zapisati, da elektronsko potrjen potni nalog v ustreznem sistemu velja kot enakovredna oblika dokazila papirnemu obrazcu.
Za podjetja s terenskimi ekipami je na voljo tudi rešitev, prilagojena pogostim službenim potovanjem, kjer se poti beležijo samodejno, brez ročnega vnosa vsakega naloga. Če pripravljate pravilnik in iščete orodje, ki ga bo dejansko izvajalo, preverite Nalog in preizkusite, kako deluje pri vašem prvem obračunu.
Viri
Pri sestavi ali posodobitvi pravilnika se splača redno preverjati uradne vire, saj se zneski dnevnic in kilometrine spreminjajo.
- Uredba o povračilu stroškov za službena potovanja v tujino (Uradni list)
- Zakon o delovnih razmerjih (ZDR-1) — 130. člen (Računovodstvo.net)
- Potni nalogi – vse, kar morate vedeti (JMMC / Računovodski servis)