
V Sloveniji se kilometrina za prevoz na delo neobdavčeno prizna do 0,21 €/polni km, za službene poti z lastnim vozilom pa do 0,43 €/km. Vse, kar delodajalec izplača nad tema mejama, se všteva v davčno osnovo in se obdavči kot dohodek. Ključ do pravilne obravnave je dokumentacija: potni nalog za službene poti in evidenca prisotnosti za prevoz na delo.
Na kratko:
- Za prevoz na delo je neobdavčen do 0,21 € na polni kilometer, za službene poti pa do 0,43 € ob ustrezni dokumentaciji.
- Odvečno povračilo nad tem zneskom se všteva v davčno osnovo in se obdavči kot dohodek zaposlenega.
- Pri prevozu na delo je ključna evidenca prisotnosti, pri službenih poteh pa potni nalog z natančnimi podatki.
- Pri hibridnem delu se kilometrina obračuna le za dejanske dneve prisotnosti v pisarni, kar zahteva natančno evidenco.
- Sistem za avtomatizacijo, kot je Nalog, zmanjšuje napake in omogoča digitalno vodeno obračunavanje kilometrine.
Kazalo
- Ključne številke pri davčni obravnavi kilometrine
- Kdaj gre za prevoz na delo in kdaj za službeno pot?
- Kako izračunati kilometrino: formule in primeri
- Kaj mora vsebovati potni nalog in evidenca prisotnosti
- Kaj se zgodi pri presežkih in boniteti službenega vozila
- Trije praktični primeri izračuna kilometrine
- Kaj naj vsebuje interni pravilnik o kilometrini
- Avtorjevo stališče: kje delodajalci najpogosteje zapravijo denar
- Nalog poskrbi za obračun, ne le za evidenco
- Viri
- Pogosta vprašanja
Ključne številke pri davčni obravnavi kilometrine
Uredba loči dve popolnoma različni situaciji, ki ju v praksi pogosto mešajo že sami delodajalci. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja določa, da se povračilo stroškov prevoza na delo ne všteva v davčno osnovo do zneska 0,21 € za vsak polni kilometer razdalje, in to za vsak dan dejanske prisotnosti na delu. Za službena potovanja z lastnim vozilom pa velja višja meja, 0,43 € na prevoženi kilometer, pod pogojem, da je izdan potni nalog in je pot poslovno upravičena.
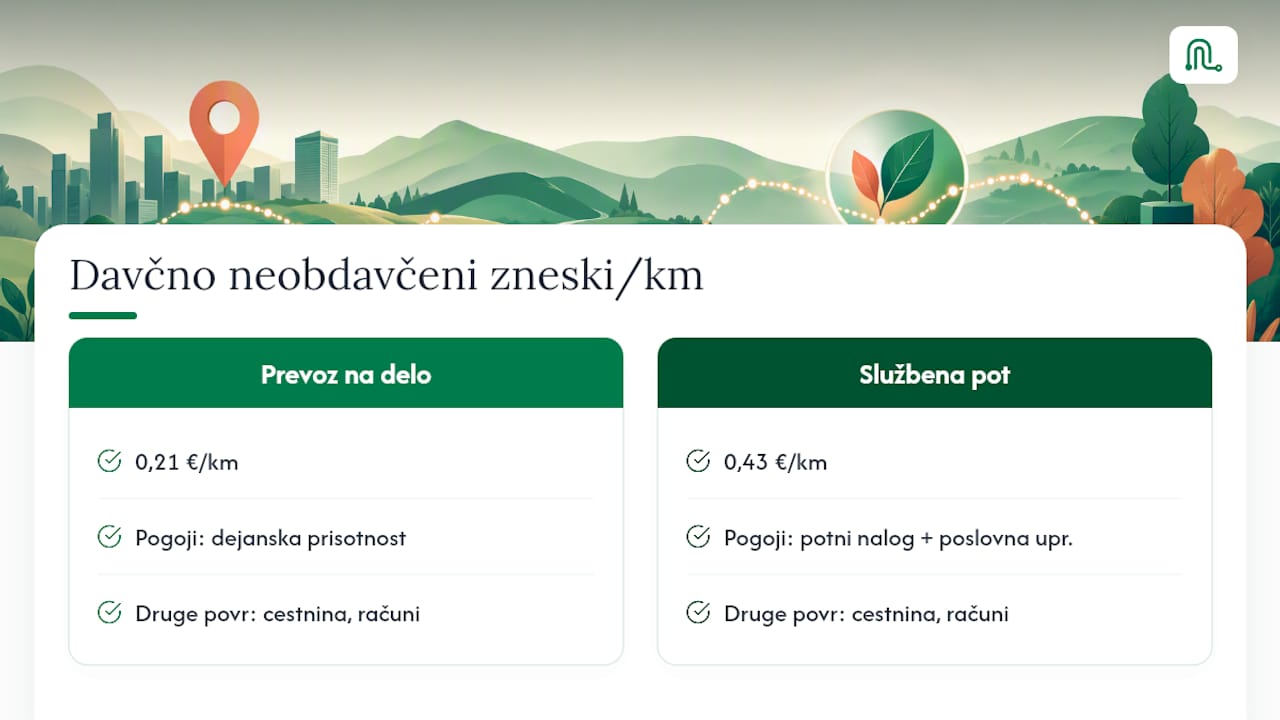
Poleg osnovne kilometrine lahko delodajalec povrne tudi cestnine in parkirnino, vendar gre za ločeno postavko, ki se obračuna na podlagi računov, ne po pavšalu. Podrobnejši pregled pravil za prevoz na delo najdeš v vodiču o prevozu na delo 2026, pravila za službene poti pa so razložena v vodiču o kilometrini 0,43 €/km.
Kdaj gre za prevoz na delo in kdaj za službeno pot?
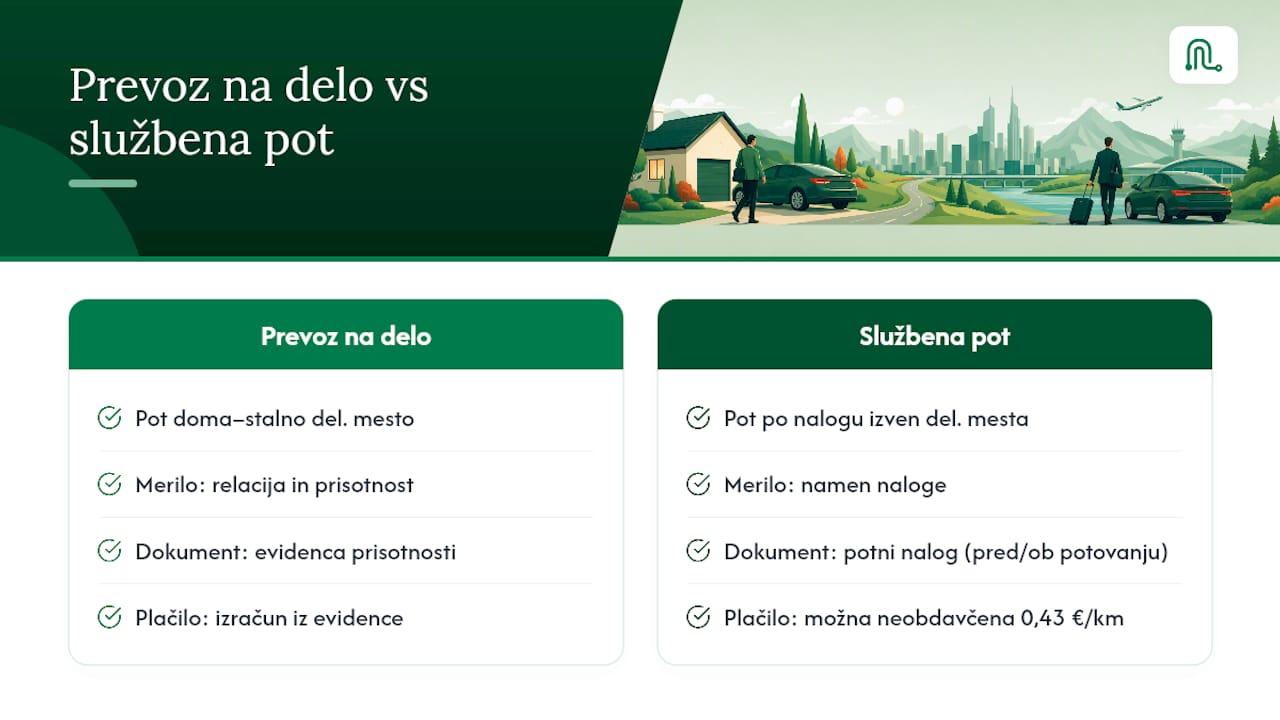
Razlika med tema dvema kategorijama ni le terminološka, temveč odloča o tem, kateri znesek in kateri dokument velja. Prevoz na delo je pot od doma do rednega delovnega mesta in nazaj. Tu je merilo relacija in dejanska prisotnost na delu, znesek pa se izračuna na podlagi evidence prisotnosti, ne potnega naloga.
Službena pot je nekaj drugega: gre za vožnjo, ki jo zaposleni opravi po nalogu delodajalca izven svojega običajnega delovnega mesta, na primer obisk stranke, sestanek na drugi lokaciji ali izobraževanje. Tu je odločilni dokument potni nalog, ki mora biti izdan pred potjo ali najkasneje ob njej, saj brez njega delodajalec ne more uveljavljati neobdavčene kilometrine po višji stopnji 0,43 €/km.
Kriteriji, po katerih se pot razvrsti v eno ali drugo kategorijo, so v praksi trije: relacija (ali gre za pot na stalno delovno mesto ali drugam), namen (redno delo ali specifična naloga) in pogostost oziroma odobritev nadrejenega. Delodajalec, ki teh treh elementov ne loči jasno v internih dokumentih, tvega, da bo pri davčnem nadzoru moral dokazovati, zakaj je za isto vrsto poti uporabil različne tarife.
Hibridno delo je zadevo dodatno zapletlo. Kadar zaposleni dela od doma dva dni na teden in tri dni prihaja v pisarno, se kilometrina za prevoz na delo obračuna samo za dejanske dni prisotnosti, ne za ves mesec. Hibridno delo bistveno zakomplicira obračun prevoza na delo in zahteva, da je evidenca prisotnosti natančna do dneva, ne le okvirna ocena. Ročno vodenje takšne evidence v Excelu je v praksi eden glavnih virov napak, ker se popravki dnevnih urnikov pogosto ne prenesejo v obračun kilometrine.
Kako izračunati kilometrino: formule in primeri
Formuli za obe kategoriji sta preprosti, a se v praksi pogosto narobe uporabita, ker ju ljudje mešajo med sabo.
- Prevoz na delo: razdalja od doma do delovnega mesta (ena smer) × 2 × število dni prisotnosti v mesecu × 0,21 €.
- Službena pot: dejansko prevoženi kilometri (po najkrajši varni poti) × 0,43 €, plus morebitni dokumentirani stroški cestnin in parkirnine.
Računovodski vodič Kalko to formulo za prevoz na delo opisuje enako: enosmerna razdalja, pomnožena z dva in nato s številom dni, ko je zaposleni dejansko prišel na delo. Če zaposleni prebiva 12 kilometrov od pisarne in je v mesecu prisoten 20 dni, znaša osnova 12 × 2 × 20 = 480 kilometrov, kar pri 0,21 €/km pomeni znesek, ki je lahko pod zakonsko določenim mesečnim minimumom. V takem primeru ima zaposleni pravico do razlike do minimuma, če izpolnjuje pogoje za njegovo uporabo.
Pri merjenju razdalje je standardna praksa uporaba Google Zemljevidov, pri čemer se ne upošteva najkrajša teoretična pot, temveč najkrajša varna pot, torej brez neurejenih cest ali odsekov, ki niso namenjeni rednemu prometu. Kilometrina 2026: praktični pregled napak opozarja, da se pri izračunu razdalje ne smejo upoštevati poti, ki jih vozilo dejansko ne more prevoziti, tudi če jih zemljevid teoretično ponudi kot najkrajšo varianto. Enako pravilo zaokroževanja velja dosledno za vse zaposlene v podjetju, ne glede na oddelek ali delovno mesto, kar mora biti zapisano v internem aktu.
Kaj mora vsebovati potni nalog in evidenca prisotnosti
Davčni nadzor pri kilometrini praviloma ne preverja matematike, temveč dokumentacijo. Brez pravilno izpolnjenega potnega naloga ali evidence prisotnosti je celoten izračun, ne glede na to, kako natančen je, neuporaben kot dokazilo.
Potni nalog za službeno pot mora vsebovati:
- datum in uro odhoda ter prihoda,
- relacijo (od kod do kod) in namen poti,
- število prevoženih kilometrov,
- podpis zaposlenega in odobritev nadrejenega,
- morebitne priloge, kot so računi za cestnine ali parkirnino.
Za prevoz na delo osnovni dokument ni potni nalog, temveč evidenca prisotnosti, ki mora natančno beležiti dneve, ko je bil zaposleni fizično na delovnem mestu. To je pomembno predvsem pri hibridnem delu in izmenskem delu, kjer se število dni iz meseca v mesec spreminja. Podroben pregled obveznih sestavin potnega naloga je na voljo v vodiču za izdajo potnega naloga.
Priloge in dokazila je smiselno hraniti vsaj toliko časa, kolikor traja splošni rok za davčni nadzor, torej več let, zato je papirna evidenca v praksi tvegana, saj se računi bledijo, izgubljajo ali napačno arhivirajo. Avtomatizirano vodenje dokazil, kjer se podatki beležijo sproti in shranjujejo digitalno, občutno zmanjša tveganje, da bo ob morebitnem pregledu manjkal ključni dokument.
Kaj se zgodi pri presežkih in boniteti službenega vozila
Ko delodajalec izplača več, kot dopuščata neobdavčeni meji, se razlika ne izgubi, ampak spremeni davčni status. Presežek nad 0,21 €/km oziroma 0,43 €/km se všteva v davčno osnovo zaposlenega, kar pomeni obračun dohodnine in prispevkov za socialno varnost, enako kot pri rednem dohodku.
- Presežek se prišteje k bruto plači v mesecu izplačila in se obdavči po enaki lestvici kot ostali dohodek.
- Delodajalec mora od presežka obračunati tudi prispevke, ne le dohodnino, kar pogosto spregleda, kadar kilometrino obračuna ročno.
- Če se napaka odkrije naknadno, je treba oddati popravek obračuna (REK obrazec) za sporni mesec, kar podaljša administrativni postopek.
Ločen primer je boniteta pri zasebni uporabi službenega vozila. Če delodajalec zaposlenemu dovoli uporabo službenega avtomobila tudi za zasebne namene, to ni kilometrina, temveč boniteta, ki se vrednoti po posebnih pravilih in obdavči kot del plače. Bonitete pri službenih vozilih jasno ločujejo ta dva instituta, a v praksi se v manjših podjetjih pogosto zamenjata, kar vodi v napačen obračun dohodnine za celo leto.
Trije praktični primeri izračuna kilometrine
Konkretni primeri hitreje razjasnijo pravila kot še ena definicija.
- Prevoz na delo, redna prisotnost. Zaposleni prebiva 15 km od pisarne in je v mesecu prisoten 21 dni. Izračun: 15 × 2 × 21 = 630 km × 0,21 € = 132,30 €. Ker znesek ne doseže minimuma 140 €, je zaposleni upravičen do razlike, če izpolnjuje pogoje za uveljavitev minimuma.
- Službena pot z dodatki. Zaposleni z lastnim vozilom opravi službeno pot v skupni dolžini 180 km. Osnovni izračun: 180 × 0,43 € = 77,40 €. K temu se na podlagi računov prišteje še 12 € cestnine in 5 € parkirnine, skupaj torej 94,40 €.
- Hibridni delavec. Zaposleni dela od doma ponedeljek in petek, v pisarno pa prihaja torek, sredo in četrtek, torej 3 dni na teden. Pri štiritedenskem mesecu to pomeni 12 dni prisotnosti namesto običajnih 20 do 22. Kilometrina za prevoz na delo se obračuna samo za teh 12 dni, ne za cel mesec, kar zahteva natančno vezavo na evidenco prisotnosti, ne na pavšalno oceno.
Vsi trije primeri kažejo isto stvar: napaka nastane, ko se formula uporabi pravilno, a na napačni osnovi, na primer na številu koledarskih dni namesto dejanskih dni prisotnosti.
Kaj naj vsebuje interni pravilnik o kilometrini
Delodajalec, ki nima pisnega pravilnika, prepušča vsak izračun presoji tistega, ki ga pripravlja, kar prej ali slej pripelje do neenotne obravnave zaposlenih. Dober pravilnik jasno loči prevoz na delo od službene poti, določa metodo merjenja razdalje (na primer Google Zemljevidi in najkrajša varna pot) ter pravilo zaokroževanja navzdol na polne kilometre. Poleg tega mora predpisati, kateri dokument je obvezen za katero vrsto poti, kdo odobri potni nalog in kako dolgo se dokazila hranijo.
Strokovni nasvet: Pravilnik naj vsebuje tudi postopek za hibridno delo, torej kako se prisotnost beleži in kako se to samodejno prevede v mesečni obračun. Brez tega določila bo vsak mesec z drugačnim urnikom pomenil novo priložnost za napako.
Avtorjevo stališče: kje delodajalci najpogosteje zapravijo denar
Največ napak ne nastane pri poznavanju zneskov, temveč pri dokumentaciji in ročnem prenašanju podatkov iz evidenc v obračun. Avtomatizirana vezava kilometrine na dejansko prisotnost, kot jo omogoča Nalog, odpravi točno ta korak, kjer se pri hibridnem delu najpogosteje zgodi davčna korekcija.
— Rok
Nalog poskrbi za obračun, ne le za evidenco
Ročno usklajevanje potnih nalogov, evidence prisotnosti in kilometrine je delo, ki se v manjših podjetjih pogosto konča v Excelovi datoteki z več zavihki in eno napako, ki jo odkrijejo šele ob nadzoru. Sistem to lahko nadomesti s samodejnim beleženjem poti prek glasovnega vnosa ali Bluetooth povezave, pri čemer se kilometrina izračuna po veljavnih zneskih, brez ročnega vnašanja formul.
Samodejna vezava obračuna na dejanske dni prisotnosti je posebej pomembna pri hibridnem delu, kjer ročni izračuni pogosto odstopajo od dejanskega stanja. Potni nalogi, priloge in evidence se lahko hranijo digitalno in izvozijo v obliki, ki jo računovodstvo lahko uporabi, kar zmanjša tveganje pri davčnem nadzoru. Če želiš videti, kako to izgleda v praksi, si oglej program za obračun potnih nalogov in preveri, kako hitro lahko avtomatiziraš svoj trenutni postopek.
Viri
Osnovni pravni vir je uredba PISRS, dopolnjujeta jo Gov in praktični vodiči, kot je Kalko.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
- Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja (PISRS)
- Nadlani
- Izračun potnih stroškov 2026, kilometrina, dnevnice in pravice - Kalko
Pogosta vprašanja
Kolikšna je neobdavčena kilometrina v 2026?
Za prevoz na delo velja 0,21 € na polni kilometer razdalje, za službeno pot z lastnim vozilom pa 0,43 € na prevožen kilometer, pod pogojem ustrezne dokumentacije.
Kaj se zgodi, če delodajalec izplača več od neobdavčene meje?
Presežek nad 0,21 €/km oziroma 0,43 €/km se všteva v davčno osnovo in se obdavči enako kot redni dohodek, vključno s prispevki za socialno varnost.
Ali je 140 € mesečni minimum vedno obvezen?
Zakonsko določeni minimum 140 € velja za prevoz na delo, kadar izračun po dejanskih kilometrih pade pod ta znesek in zaposleni izpolnjuje pogoje za njegovo uporabo.
Kako se razlikuje kilometrina za prevoz na delo od kilometrine za službeno pot?
Prevoz na delo je pot od doma do rednega delovnega mesta in temelji na evidenci prisotnosti, službena pot pa je vožnja po nalogu delodajalca izven rednega delovnega mesta in zahteva potni nalog.
Kako lahko podjetje avtomatizira obračun kilometrine?
Orodja, kot je Nalog, samodejno beležijo prevožene poti in dneve prisotnosti ter takoj izračunajo kilometrino po veljavnih zneskih, kar odpravlja ročno usklajevanje evidenc.