
Kilometrina za lastno vozilo v 2026 znaša 0,43 €/km za službeno pot in 0,21 €/km za prevoz na delo. Neobdavčeno izplačilo velja samo, če ima podjetje pravilno dokumentacijo: za službeno pot potni nalog z datumom, relacijo, namenom in odobritvijo, za prevoz na delo pa evidenco prisotnosti. Konkretne primere izračuna in kalkulator za hitro preverbo najdete v nadaljevanju.
Na kratko:
- Odobreni zneski za kilometrino v 2026 za službeno pot znašajo 0,43 €/km, za prevoz na delo pa 0,21 €/km, pri čemer morajo biti potni nalogi pravilno izpolnjeni.
- Dokumentacija, kot je potni nalog z datumom, relacijo in namenom za službene poti ter evidenca prisotnosti za prevoz na delo, je pogoj za neobdavčeno izplačilo.
- Kilometrina vključuje stroške goriva, amortizacijo, zavarovanje, vzdrževanje in tveganje uporabe zasebnega vozila za poslovne namene.
- Napake v obračunu nastanejo najpogosteje zaradi retroaktivnega izpolnjevanja, nejasnih namenov poti ali neenotnih meritev razdalje.
- Digitalna orodja in avtomatizirane aplikacije lahko močno poenostavijo in zagotovijo pravilno obračunavanje kilometrine in spremljanje stroškov.
Kazalo
- Veljavne višine kilometrine 2026 in kaj pomenijo
- Potni nalog in dokazila za neobdavčeno izplačilo
- Kako izračunati kilometrino: formule, primeri in kalkulator
- Prevoz na delo ali službena pot: zakaj razlika ni malenkost
- Pogoste napake pri kilometrini in kako jih odpraviti
- Kako naj delodajalec uredi interna pravila za kilometrino
- Parkirnina, cestnina in drugi dodatni stroški poti
- Zakaj je pravilno beleženje števca kilometrov ključno
- Kako voditi dnevnik voženj brez poznejših popravkov
- Kako uveljaviti kilometrino v davčnem obračunu
- Razlike v kilometrini glede na vrsto vozila
- Katera zakonodaja ureja kilometrino v Sloveniji
- Perspektiva avtorja: kje podjetja največ izgubijo
- Nalog.si poenostavi obračun kilometrine za celo podjetje
- Viri
- Pogosta vprašanja
Veljavne višine kilometrine 2026 in kaj pomenijo
Zneski niso poljubna ocena podjetja, temveč mejne vrednosti, ki jih določa uredba o davčni obravnavi povračil stroškov. Ta določa, koliko lahko delodajalec izplača zaposlenemu, ne da bi znesek postal obdavčen dohodek. Za službeno pot z lastnim vozilom je to 0,43 €/km, za prevoz na delo in z dela pa 0,21 €/km.
Razlika med tema dvema zneskoma ni naključna. Službena pot pomeni dodatno, nenačrtovano rabo vozila za potrebe delodajalca, zato je nadomestilo višje. Prevoz na delo je redna, pričakovana pot, ki jo zaposleni opravlja vsak dan, zato je stopnja nižja in bolj podobna delnemu povračilu stroškov goriva ter obrabe.
Pomembno je razumeti, kaj ti zneski dejansko krijejo. Kilometrina ni samo strošek goriva. Vključuje tudi:
- amortizacijo in obrabo vozila,
- zavarovanje in redno vzdrževanje,
- del stroškov registracije in tehničnega pregleda,
- povečano tveganje rabe zasebnega vozila za poslovne namene.
Statistika: Neobdavčen znesek 0,43 €/km velja za vsak prevožen kilometer na službeni poti, medtem ko je za prevoz na delo meja 0,21 €/km. Podjetje sicer lahko izplača tudi več, vendar se razlika nad temi zneski obravnava kot obdavčen dohodek.
Pri poteh v tujino ostaja osnova za kilometrino enaka, spremenijo pa se lahko dnevnice, ki se obračunavajo ločeno glede na državo. Pri daljših službenih poteh, ki trajajo več dni, se kilometrina obračuna za dejansko prevožene kilometre, dnevnice pa dodatno po urah odsotnosti. Zneski, opisani zgoraj, veljajo za zasebni sektor. Javni sektor ima ponekod svoja pravila, ki jih najdete na Gov.
Potni nalog in dokazila za neobdavčeno izplačilo
Brez pravega dokumenta kilometrina ni neobdavčen strošek, ne glede na to, kako natančno je bila pot dejansko opravljena. FURS obravnava izplačilo kot navaden dohodek, če manjka dokaz o poslovni upravičenosti poti. To pomeni dodaten davek in prispevke, kar za podjetje in zaposlenega pomeni neprijetno presenečenje ob nadzoru.
Pravilno izpolnjen potni nalog mora vsebovati pet elementov:
- Datum poti – dan, ko je bila pot dejansko opravljena, ne dan izpolnjevanja naloga.
- Relacijo – natančen začetni in končni kraj, po možnosti tudi vmesne postanke.
- Namen poti – konkreten opis opravila, ne splošna beseda "službeno".
- Število prevoženih kilometrov – izračunano ali odčitano iz števca vozila.
- Odobritev delodajalca – podpis ali digitalno potrjeno soglasje pred izplačilom ali takoj po njem.
Peta točka pogosto pade skozi mrežo. Podjetja potne naloge izpolnjujejo za nazaj, včasih tudi mesec ali dva po opravljeni poti, kar je pri davčnem nadzoru rdeča zastava. FURS posebej izpostavlja, da retroaktivno izpolnjevanje pogosto vodi v prekvalifikacijo izplačila v obdavčen dohodek.
Za prevoz na delo je logika drugačna. Tu ni potreben potni nalog za vsak dan, ampak evidenca prisotnosti, iz katere je razvidno, koliko dni je zaposleni dejansko prišel na delo. Kilometrina za prevoz na delo se namreč obračunava na podlagi dejanskih dni prisotnosti, ne na podlagi pogodbeno določenih delovnih dni. Bolniška, dopust ali delo od doma tisti dan iz obračuna izpadejo.
Strokovni nasvet: Namesto »službena pot« v polje namen vpišite konkretno opravilo, na primer »sestanek s stranko Novak d.o.o. glede podpisa pogodbe«. Tak zapis je priporočilo strokovnjakov, ker jasno dokazuje poslovno upravičenost in bistveno zmanjša tveganje, da bo inšpektor izplačilo razglasil za obdavčeno.
Pri digitalnih in avtomatiziranih potnih nalogih velja isto pravilo kot pri papirnih: podatki morajo biti zabeleženi sproti, ne za nazaj. Aplikacije, ki beležijo poti samodejno prek GPS ali Bluetooth povezave, rešujejo prav ta problem, ker se relacija in kilometri zapišejo v trenutku vožnje, odobritev pa sledi naknadno prek enega klika. Dokazila je treba hraniti skladno s splošnimi pravili hrambe poslovne dokumentacije, običajno več let, zato je digitalna arhiviranje veliko drastičnejše od škatle s papirji v predalu.
Kako izračunati kilometrino: formule, primeri in kalkulator
Formula za kilometrino je preprosta: število prevoženih kilometrov krat veljavna stopnja. Za službeno pot se šteje dejanska razdalja, za prevoz na delo pa razdalja v eno smer, pomnožena z dva in s številom dni prisotnosti v mesecu.
Pri zaokroževanju se v praksi upoštevajo polni kilometri, decimalke se običajno zaokrožijo navzdol ali navzgor po internem pravilu podjetja. Ključno je, da podjetje uporablja en dosleden način za vse zaposlene, sicer nastanejo neskladja, ki jih je težko pojasniti ob nadzoru.
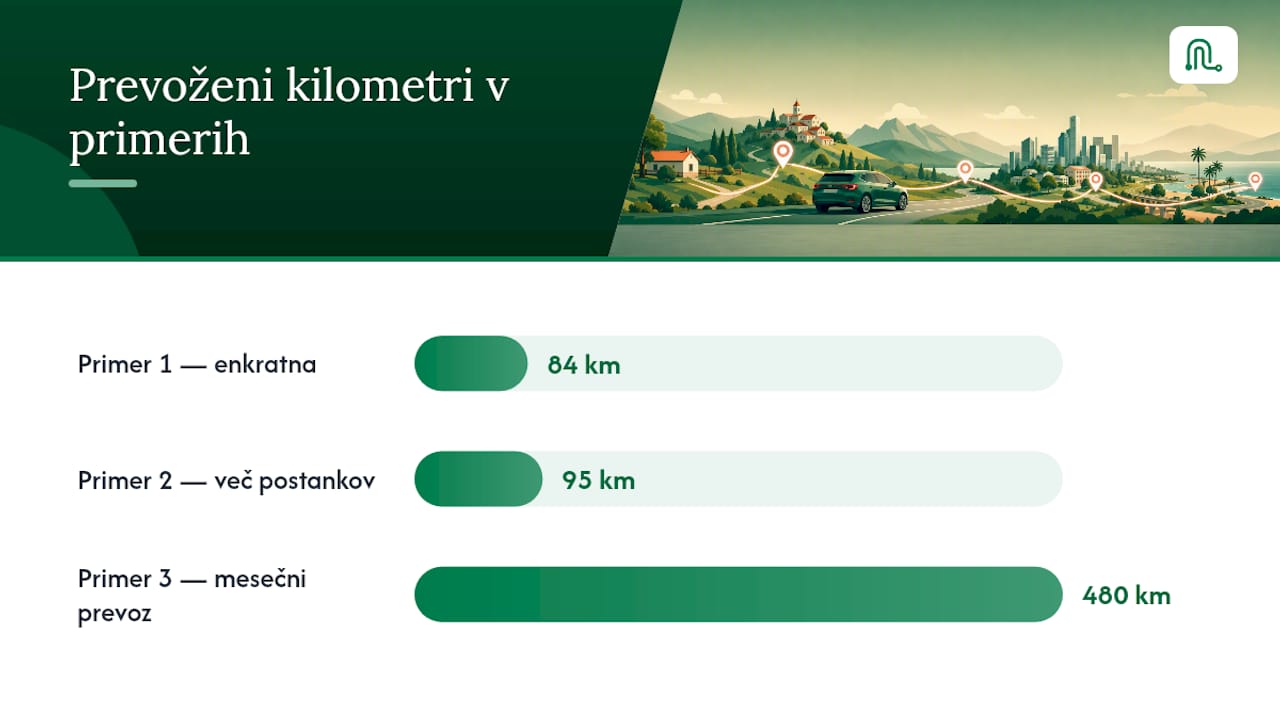
Primer 1: enkratna službena pot. Zaposleni se z lastnim vozilom odpelje na sestanek, oddaljen 42 km v eno smer. Povratna razdalja je 84 km. Izračun: 84 km × 0,43 €/km = 36,12 €.
Primer 2: službena pot z več postanki. Zaposleni obišče dve stranki v enem dnevu: 30 km do prve, 25 km do druge, 40 km nazaj v pisarno. Skupaj 95 km × 0,43 €/km = 40,85 €. Vsak postanek je treba zapisati v isti potni nalog, z jasnim namenom za vsak del poti.
Primer 3: mesečni prevoz na delo. Razdalja od doma do delovnega mesta je 12 km v eno smer, torej 24 km na dan. Zaposleni je bil v mesecu na delu 20 dni. Izračun: 24 km × 20 dni × 0,21 €/km = 100,80 €. Pri prevozu na delo nekatera podjetja upoštevajo tudi minimalni mesečni prag, ki ga določajo v internem aktu.
Naslednja preglednica povzame razlike med obema vrstama izračuna:
| Vrsta poti | Osnova za izračun | Stopnja | Potrebna dokumentacija |
|---|---|---|---|
| Službena pot | Dejanska prevožena razdalja | 0,43 €/km | Potni nalog z odobritvijo |
| Prevoz na delo | Razdalja v eno smer × 2 × dnevi prisotnosti | 0,21 €/km | Evidenca prisotnosti |
Za hitro preverbo brez ročnega računanja obstaja kalkulator kilometrine, kamor vnesete relacijo in vrsto poti, sistem pa samodejno izbere pravilno stopnjo in izračuna znesek. To je koristno predvsem takrat, ko imate več postankov v enem dnevu in bi se ročno seštevanje kilometrov hitro zapletlo.
Pri nastavitvi kalkulatorja ali internega obrazca je smiselno vnaprej določiti tri parametre: privzeti vir razdalje (zemljevid ali števec vozila), pravilo zaokroževanja in ločeno polje za dodatne stroške, kot sta cestnina in parkirnina. S tem se izognete situaciji, kjer vsak zaposleni računa po svojih pravilih.
Prevoz na delo ali službena pot: zakaj razlika ni malenkost
Prevoz na delo je pot od doma do rednega delovnega mesta in nazaj. Službena pot je vsaka druga pot, ki jo zaposleni opravi po nalogu delodajalca, na primer obisk stranke, sejem ali izobraževanje v drugem kraju. Razlika v stopnji, 0,21 €/km proti 0,43 €/km, je več kot dvakratna, zato napačna klasifikacija neposredno vpliva na znesek izplačila in na davčno obravnavo.
Ko podjetje pomeša kategoriji, denimo obračuna pot na sestanek kot prevoz na delo, zaposleni prejme manj, kot mu pripada. Nasprotno, če se redna pot na delo pomotoma prikaže kot službena pot, gre za previsoko neobdavčeno izplačilo, kar lahko ob nadzoru FURS pomeni doplačilo davka za nazaj, skupaj z obrestmi.
Najpogostejša tveganja pri mešanju kategorij:
- zaposleni na poti v pisarno opravi kratek postanek pri stranki in celotno pot prijavi kot službeno,
- delo na več lokacijah v enem tednu brez jasne opredelitve, katera je "redna" delovna lokacija,
- hibridno delo, kjer dnevi na delu niso enakomerno razporejeni, zato je mesečni izračun prevoza na delo nedosleden.
Pri hibridnem delu je priporočljivo, da podjetje vnaprej pisno določi, kateri dnevi štejejo za prisotnost na delovnem mestu in kako se meri razdalja, sicer nastanejo razhajanja med zaposlenimi, ki opravljajo enako delo.
Pogoste napake pri kilometrini in kako jih odpraviti
Večina napak pri kilometrini ni posledica goljufije, ampak nenatančnosti in odlašanja. Podjetja pogosto ugotovijo težavo šele ob davčnem nadzoru, ko je popravek že prepozen.
Najpogostejše napake so:
- Retroaktivno izpolnjevanje potnih nalogov – nalog nastane teden ali mesec po opravljeni poti, kar zbuja dvom o resničnosti podatkov.
- Nejasen namen poti – zapis "službeno" ali "sestanek" brez konteksta ne dokazuje poslovne upravičenosti.
- Neenotno merjenje razdalje – en zaposleni uporablja zemljevid, drugi števec vozila, tretji oceno na pamet.
- Manjkajoča odobritev – nalog je izpolnjen, a nikoli formalno potrjen s strani nadrejenega.
- Zmešane kategorije – prevoz na delo obračunan po stopnji za službeno pot ali obratno.
Strokovni nasvet: Uvedite pravilo, da se potni nalog izpolni še isti dan, ko je pot opravljena, ne glede na to, ali gre za papirno ali digitalno obliko. Sprotno beleženje je edina zanesljiva zaščita pred kasnejšimi vprašanji inšpekcije.
Dobro dokumentirana službena pot z vmesnimi opravili izgleda takole: zaposleni zapusti pisarno ob 8.00, obišče stranko A (30 km), nato stranko B (18 km), nazaj v pisarno (35 km). V nalogu so vsi trije odseki zapisani ločeno, z imenom stranke in namenom obiska pri vsakem. Skupna razdalja, 83 km, je jasno sledljiva in preverljiva, tudi če eno stranko preveri računovodja meseca pozneje.
Kako naj delodajalec uredi interna pravila za kilometrino
Interni akt o povračilih potnih stroškov ni obvezen zakonski dokument, je pa praktično nujen za podjetja z več kot nekaj zaposlenimi. Brez njega vsak vodja razlaga pravila po svoje, kar vodi v neenako obravnavo in administrativni kaos ob koncu meseca.
Dober interni akt vsebuje:
- merila za razlikovanje med službeno potjo in prevozom na delo,
- določen vir merjenja razdalje (zemljevid, števec vozila ali GPS aplikacija),
- pravilo za obračun, kadar več zaposlenih potuje skupaj v enem vozilu,
- rok za oddajo potnega naloga po opravljeni poti,
- način in pogostost izplačila kilometrine.
Pri sopotnikih je smiselno določiti, da kilometrino prejme samo lastnik vozila, sopotniki pa se v nalogu zgolj navedejo z imenom, saj to dokazuje, zakaj je bila pot smiselna za več oseb hkrati.
Glede pogostosti obračuna se v praksi najbolje obnese mesečni cikel, usklajen z obračunom plač. Dokazila, torej potni nalogi, evidence prisotnosti in računi za dodatne stroške, je treba hraniti skladno s splošnimi pravili hrambe poslovne dokumentacije, digitalno arhiviranje pa to bistveno poenostavi.
Avtomatizacija je tu največja razbremenitev za kadrovsko in računovodsko službo, saj drugačno IT podporo najdete med uslugami LOKHIT. Namesto ročnega prepisovanja iz papirnih nalogov v excel tabele lahko podjetje uporabi program za obračun potnih nalogov, ki samodejno izračuna kilometrino po veljavnih stopnjah in podatke pripravi za izvoz v računovodski program. Za terenske ekipe, ki dnevno obiskujejo več lokacij, je smiselna uporaba modula, ki beleži poti sproti, ne šele ob koncu dneva iz spomina.
Parkirnina, cestnina in drugi dodatni stroški poti
Kilometrina krije rabo vozila, ne pa vseh stroškov poti. Parkirnina, cestnina, vinjeta ali stroški trajekta so ločeni stroški, ki jih je treba obračunati posebej od kilometrine, ne kot del izračunanega zneska na kilometer.
V praksi je najbolje, da se ti stroški beležijo kot priloga k istemu potnemu nalogu, vendar kot samostojna postavka. Zaposleni k nalogu priloži račun ali potrdilo o plačilu, delodajalec pa ga povrne v celoti, brez omejitve na kilometer, seveda ob predložitvi dokazila.
Priporočena praksa je dosledno ločevanje spremljanja službenih stroškov od zasebne rabe vozila. Če zaposleni na isti poti plača parkirnino tudi za zasebni postanek, se ta del stroška ne sme znajti na istem računu kot službeni del. Najpraktičneje je zahtevati ločen račun ali vsaj razviden zapis, kateri del parkirnine se nanaša na poslovni del poti.
Digitalne rešitve to olajšajo, ker omogočajo, da zaposleni fotografira račun in ga takoj priloži k ustreznemu potnemu nalogu, namesto da bi papirne račune kopičil v žepu do konca meseca, ko polovica postane neberljiva.
Zakaj je pravilno beleženje števca kilometrov ključno
Začetno in končno stanje števca kilometrov je dokaz, ki dokazovanje poslovne poti naredi ne izpodbojno. Brez tega podatka je razdalja v nalogu le ocena, ki jo je težko preveriti, če pride do dvoma ali nadzora.
Pravilna praksa je preprosta: zaposleni pred odhodom zapiše stanje števca, po vrnitvi pa ponovno. Razlika med obema številkama je dejanska prevožena razdalja, ki se ujema z zemljevidno oceno relacije, ali pa razkrije napako, na primer ovinek zaradi zastoja ali obisk dodatne lokacije, ki v nalogu ni bila predvidena.
Pri rednih poteh, kot je prevoz na delo, ročno zapisovanje števca vsak dan ni praktično, zato se tu uporablja fiksna razdalja, določena enkrat in preverjena z zemljevidom. Pri službenih poteh, kjer se relacija spreminja iz dneva v dan, pa je zapis stanja števca najbolj zanesljiv način, da se izognete kasnejšim nejasnostim.
Aplikacije, ki povezujejo GPS sledenje s potnim nalogom, ta korak avtomatizirajo. Namesto ročnega odčitavanja se razdalja zabeleži samodejno med samo vožnjo, kar odpravi tveganje, da bi zaposleni številko napačno prepisal ali si je preprosto ne bi zapomnil.
Kako voditi dnevnik voženj brez poznejših popravkov
Dnevnik voženj je zbirka vseh potnih nalogov in evidenc v določenem obdobju, običajno mesecu ali letu. Njegova vrednost je odvisna izključno od tega, kako sproten in natančen je, saj naknadno rekonstruiranje poti po spominu skoraj vedno vodi v napake ali izpuščene podatke.
Najboljša praksa je beležiti vsako pot takoj po vrnitvi, ne ob koncu tedna ali meseca. To pomeni zapis datuma, relacije, namena in kilometrov v nalog še isti dan, dokler so podrobnosti sveže. Doslednost pri merjenju razdalje, torej uporaba istega vira za vse zaposlene, je enako pomembna kot sprotnost, ker sicer nastanejo razhajanja med primerljivimi potmi.
Za podjetja z več zaposlenimi je smiselno, da dnevnik voženj ni razpršen med posamezniki, ampak centraliziran na enem mestu, kjer ga računovodstvo lahko pregleda in izvozi za obračun. Papirni dnevniki so tu največja ovira, saj se lahko izgubijo ali postanejo neberljivi, medtem ko digitalni dnevnik ostane dostopen in iskan po datumu, zaposlenem ali relaciji v nekaj sekundah.
Kako uveljaviti kilometrino v davčnem obračunu
Kilometrina se v davčnem obračunu podjetja izkazuje kot strošek povračila potnih stroškov, ki zniža davčno osnovo, če je pravilno dokumentirana. Pogoj je isti kot za neobdavčeno izplačilo zaposlenemu: veljaven potni nalog ali evidenca prisotnosti, odobritev in znesek znotraj predpisanih mej.
Postopek v praksi poteka takole: zaposleni oddajo potne naloge za pretekli obračunski mesec, računovodstvo preveri popolnost podatkov, izračuna zneske po veljavnih stopnjah in jih vključi v obračun plač oziroma potnih stroškov. Ti zneski se nato prenesejo v poslovne knjige kot strošek podjetja, kar znižuje obdavčeni dobiček.
Samostojni podjetniki lahko kilometrino za lastno rabo vozila pri poslovnih poteh uveljavljajo po enakih pravilih, torej z dokazilom o poti in namenu, ne pa poljubno brez dokumentacije. Ključno je, da se zneski v davčnem obračunu ujemajo s podatki iz potnih nalogov, saj vsako razhajanje med obračunanim in dokumentiranim zneskom sproži vprašanja ob morebitnem nadzoru.
Za podjetja, ki obračun še vodijo ročno v preglednicah, je prehod na digitalno vodenje smiseln predvsem zato, da se podatki iz potnih nalogov samodejno prenesejo v obračun, brez dvojnega vnašanja in tveganja tipkarskih napak.
Razlike v kilometrini glede na vrsto vozila
Osnovna stopnja kilometrine, 0,43 €/km za službeno pot in 0,21 €/km za prevoz na delo, velja za osebna motorna vozila ne glede na znamko ali starost. Zakonodaja ne ločuje med manjšim mestnim avtomobilom in večjim kombiniranim vozilom, dokler gre za osebno vozilo v zasebni lasti zaposlenega.
Drugačna pravila veljajo za motorna kolesa in kolesa, kjer se uporabljajo posebne, nižje stopnje, prilagojene dejanskim stroškom takega vozila. Podjetja, ki imajo zaposlene na terenu z različnimi vrstami vozil, morajo v internem aktu jasno navesti, katera stopnja velja za katero vrsto prevoza, sicer lahko pride do napačnega obračuna.
Za vozila v lasti podjetja, torej službena vozila, se kilometrina ne izplačuje, ker gre za drugačen model stroškov, običajno prek goriva, vzdrževanja in morebitnega bonitetnega obračuna za zasebno rabo. Kilometrina je namenjena izključno povračilu za uporabo zasebnega vozila zaposlenega ali podjetnika za poslovne namene.
Katera zakonodaja ureja kilometrino v Sloveniji
Osnovo za neobdavčene zneske kilometrine postavlja uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, ki jo redno usklajuje vlada. Ta uredba določa mejne vrednosti, do katerih povračilo ni obdavčen dohodek, ne glede na to, ali gre za zasebni ali javni sektor, čeprav se pravila med sektorjema ponekod razlikujejo.
Poleg uredbe so pomembne tudi splošne davčne določbe o dohodnini, ki opredeljujejo, kdaj se povračilo stroškov šteje za obdavčen dohodek zaposlenega. Uradne razlage in posodobitve zneskov objavlja FURS na portalu gov.si, kjer so ločeno navedena pravila za javni in zasebni sektor.
Delovnopravna zakonodaja, predvsem zakon o delovnih razmerjih, pa opredeljuje obveznost delodajalca, da zaposlenemu povrne stroške, povezane z opravljanjem dela, med katere spada tudi uporaba lastnega vozila za službene namene. Ti predpisi se občasno spremenijo, zato je smiselno zneske in pravila preverjati ob vsakem letnem obračunu, ne zanašati se na podatke iz preteklih let.
Perspektiva avtorja: kje podjetja največ izgubijo
Iz vsega, kar sem videl pri pregledu praks slovenskih podjetij, izstopa en vzorec: največ težav ne povzroči napačna stopnja, ampak čas. Podjetja, ki potne naloge izpolnjujejo za nazaj, praktično vedno naletijo na nejasnosti, ki jih ob sprotnem zapisu ne bi imela.
Drugi ponavljajoč se primer je mešanje prevoza na delo s službeno potjo pri hibridnem delu. Zaposleni, ki dela tri dni v pisarni in dva doma, pogosto prejme kilometrino za vse delovne dni v pogodbi, ne za dejansko prisotnost. To ni goljufija, je preprosto posledica tega, da nihče ni preverjal koledarja.
Majhna sprememba, torej obvezno sprotno beleženje namesto mesečnega povzetka iz spomina, odpravi večino teh napak brez dodatnega dela za zaposlene.
— Rok
Nalog.si poenostavi obračun kilometrine za celo podjetje
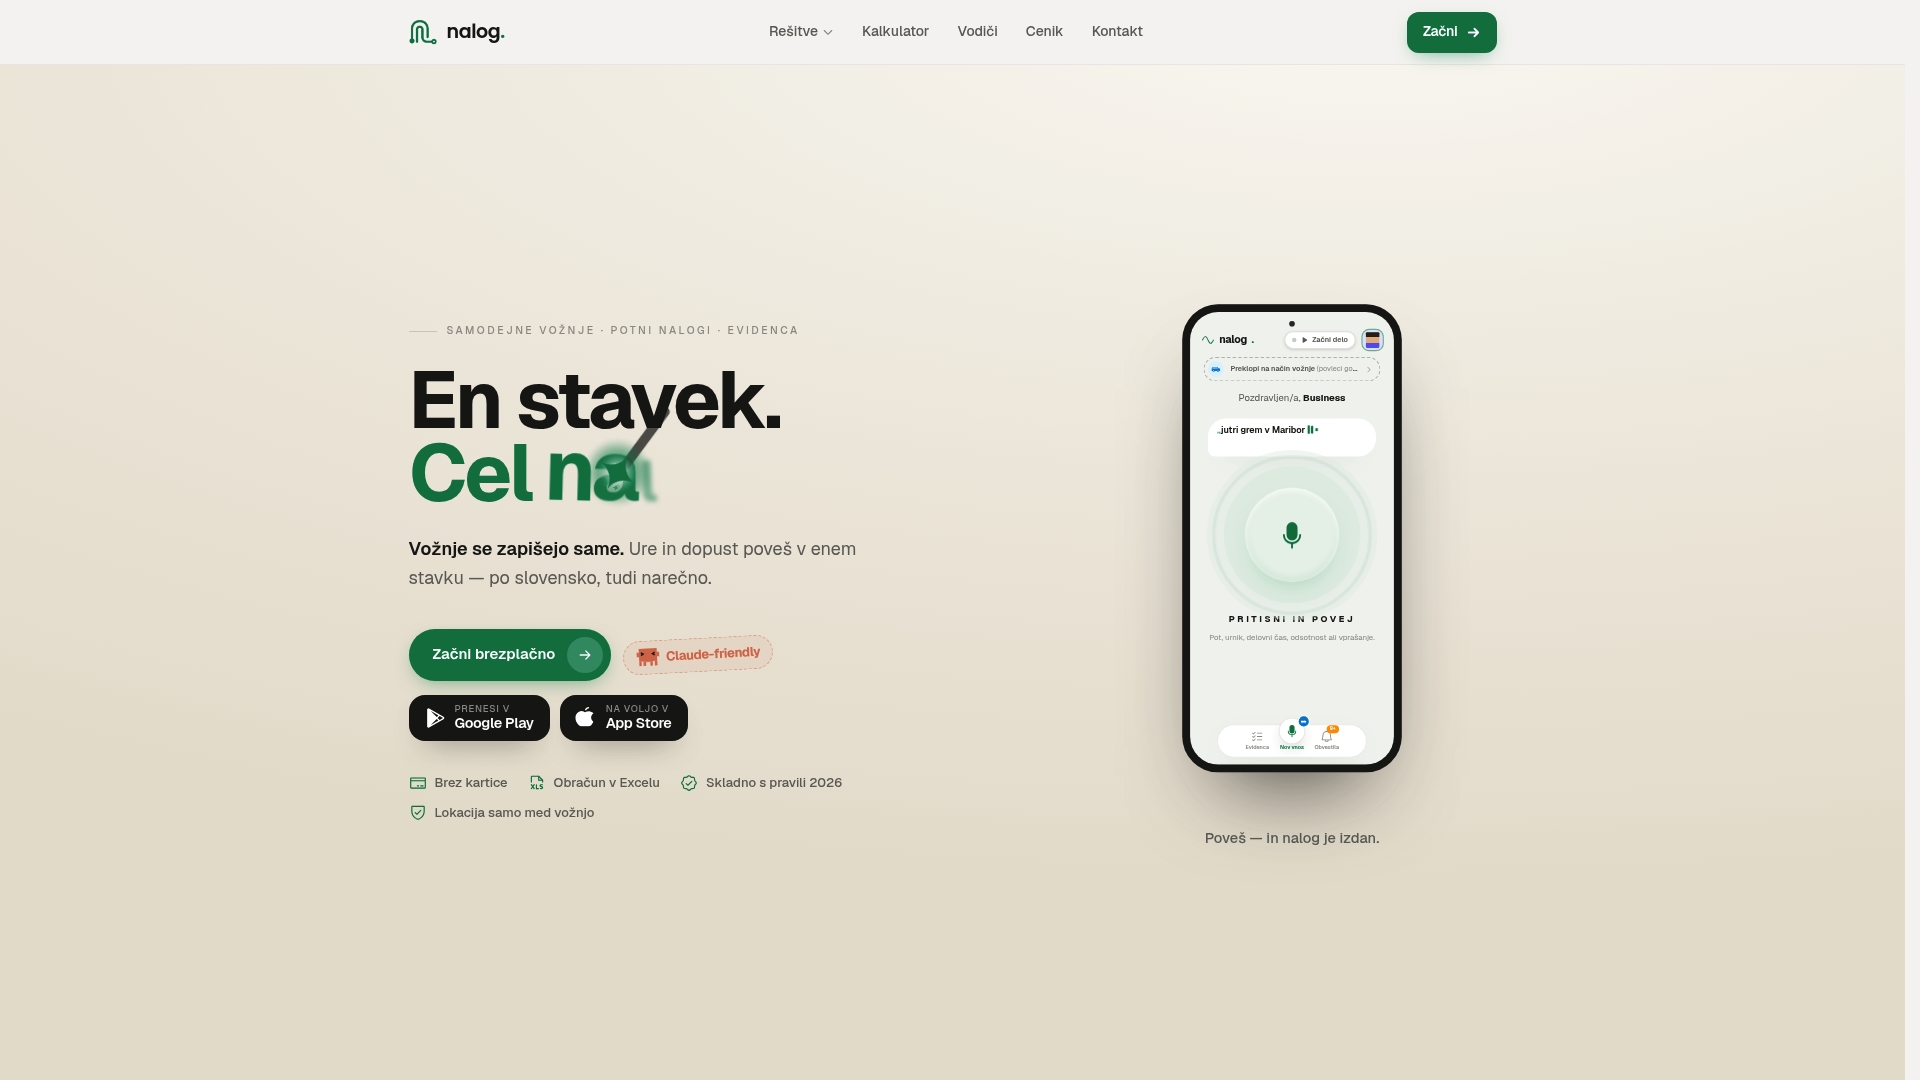
Ročno preverjanje potnih nalogov, prepisovanje kilometrov v preglednice in lovljenje zamujenih odobritev vzame ekipam čas, ki bi ga lahko namenile pravemu delu. Nalog.si omogoča samodejno beleženje poti prek glasovnega vnosa ali Bluetooth povezave, sistem pa izračuna kilometrino po veljavnih stopnjah, brez ročnega vnosa in preverjanja formul.
Za posameznike in manjše ekipe je na voljo paket Nalog+ po 8,99 € na mesec, za podjetja z več zaposlenimi in dodatnimi potrebami po analitiki pa Nalog MAX po 18,99 € na mesec. Podjetja, ki potrebujejo predvsem evidenco prisotnosti za obračun prevoza na delo, lahko izberejo modul Evidenca po 6,50 € na sedež na mesec, terenske ekipe pa modul Teren po 18,50 € na sedež na mesec. Celoten pregled paketov in cen najdete na Nalog.
Če želite videti, kako izgleda samodejno izpolnjen potni nalog z že izračunano kilometrino, si oglejte kalkulator kilometrine in preizkusite izračun za svojo najpogostejšo relacijo.
Viri
Uradne informacije o kilometrini in povračilih stroškov najdete na Gov, kjer so ločeno pojasnjena pravila za javni in zasebni sektor. Aktualne stopnje in podrobnosti o izpolnjevanju potnih nalogov povzema tudi Kilometrina.
Za praktične izračune uporabite:
- Kilometrina – Podatki za izpolnjevanje potnih nalogov
- Kilometrina 2026: Kakšen je neobdavčen znesek in na kaj morate biti pozorni?
- Nadlani
Za dodatna vprašanja o davčni obravnavi konkretnega primera se je najbolje obrniti na računovodski servis ali neposredno na FURS.
Pogosta vprašanja
Koliko znaša kilometrina za lastno vozilo v 2026?
Za službeno pot je neobdavčen znesek 0,43 €/km, za prevoz na delo pa 0,21 €/km. Višje izplačilo je mogoče, vendar se razlika nad tem zneskom obravnava kot obdavčen dohodek.
Kaj mora vsebovati potni nalog za neobdavčeno izplačilo?
Potni nalog mora vsebovati datum, natančno relacijo, konkreten namen poti, število prevoženih kilometrov in odobritev delodajalca. Brez teh podatkov FURS izplačilo lahko prekvalificira v obdavčen dohodek.
Kakšna je razlika med prevozom na delo in službeno potjo?
Prevoz na delo je redna pot od doma do delovnega mesta in nazaj, obračunana po 0,21 €/km. Službena pot je vsaka druga poslovna pot po nalogu delodajalca, obračunana po 0,43 €/km, in zahteva potni nalog za vsako posamezno pot.
Katera je najpogostejša napaka pri obračunu kilometrine?
Najpogostejša napaka je nejasno opredeljen namen poti, na primer zapis "službeno" brez konteksta. Strokovnjaki priporočajo konkreten opis opravila, saj to zmanjša tveganje prekvalifikacije izplačila.
Kako lahko podjetje avtomatizira obračun kilometrine?
Digitalna orodja, kot je Nalog, samodejno izračunajo znesek glede na relacijo in vrsto poti. Aplikacija Nalog omogoča tudi samodejno beleženje voženj prek glasovnega vnosa, kar odpravi ročno prepisovanje kilometrov in zmanjša napake pri obračunu.
Ali je treba parkirnino in cestnino obračunati skupaj s kilometrino?
Ne, parkirnina in cestnina sta ločena stroška, ki se povrneta na podlagi predloženega računa, ne kot del izračunane kilometrine. Priporočljivo je, da se dokazila zanje priložijo istemu potnemu nalogu, vendar kot samostojna postavka.