
Za zanesljivo ločevanje zasebnih in službenih voženj izberite eno metodo obračuna, kilometrino ali dejanske stroške, in jo vodite dosledno skozi celo davčno leto. Vzpostavite natančno evidenco poti že danes, z datumom, začetnim in končnim stanjem števca ter namenom vsake vožnje. Brez tega FURS stroškov ne prizna, ne glede na to, katero metodo izberete.
Na kratko:
- Za ločevanje zasebnih in službenih voženj je nujno voditi natančno evidenco poti, ki vključuje datum, začetno in končno stanje števca ter namen vožnje.
- Izbira med kilometrino in dejanskimi stroški naj temelji na dejavnosti podjetja in višini stroškov, jima pa je treba vztrajati skozi celotno leto zaradi lažje revizije.
- Pri električnih vozilih do leta 2029 velja boniteta 0 %, vendar je še vedno potrebno ločevati poslovno in zasebno rabo za obračun DDV.
- Ceraditve pri reviziji pogosto naletijo na manjkajoče ali nespremenjene evidence, zato je avtomatizirano beleženje z GPS ali Bluetooth priporočljivo za manjše napake.
- Za hitrejše in bolj zanesljive evidence predpisujejo avtomatizirane rešitve, ki samodejno zabeležijo relacije, izračunajo kilometrino in pripravijo poročila za davčni nadzor.
Kazalo
- Kilometrina ali dejanski stroški: kaj se bolj obrestuje
- Kako zasebna uporaba vpliva na DDV in boniteto
- Kaj mora vsebovati verodostojna evidenca poti
- Zakaj avtomatizirano beleženje zmanjša tveganje pri reviziji
- Katere napake najpogosteje spodletijo pri davčnem nadzoru
- Kaj podjetja pri ločevanju voženj še vedno podcenjujejo
- Kako Nalog poenostavi ločevanje voženj v praksi
- Viri
- Pogosta vprašanja
Kilometrina ali dejanski stroški: kaj se bolj obrestuje
Odločitev med kilometrino in dejanskimi stroški je prva stvar, ki jo mora vsak s.p. ali podjetje razrešiti, preden začne z ločevanjem voženj. Kilometrina deluje po enostavni formuli: prevoženi kilometri krat uradna stopnja iz uredbe o povračilu stroškov v zvezi z delom. Administrativno je to najlažja pot, saj ne potrebujete računov za gorivo, servis ali zavarovanje, ampak zgolj natančno evidenco poti.
Dejanski stroški zahtevajo drugačen pristop. Vozilo morate vključiti med osnovna sredstva podjetja, kar pomeni amortizacijo, in vse stroške, gorivo, servis, zavarovanje, popravila, sorazmerno razdeliti glede na delež poslovne rabe. Ta metoda se izplača predvsem pri vozilih z visokimi tekočimi stroški ali pri intenzivni poslovni uporabi, kjer kilometrina ne pokrije realnih izdatkov.
Ne glede na izbiro velja eno pravilo, ki ga podjetja pogosto prezrejo: sistema ne menjate znotraj istega leta brez tehtnega razloga. Doslednost pri izbiri metode je pri morebitni reviziji eden prvih kriterijev, ki jih preveri računovodja ali inšpektor.
Preden se odločite, preverite tole:
- Koliko kilometrov v povprečju prevozite v poslovne namene na mesec.
- Kakšni so realni stroški vzdrževanja in goriva za vaše vozilo.
- Ali je vozilo v celoti namenjeno poslovni uporabi ali gre za mešano rabo.
- Ali imate kapaciteto za vodenje dodatne evidence pri dejanskih stroških.
Kako zasebna uporaba vpliva na DDV in boniteto
Zasebna uporaba poslovnega vozila sproži dve ločeni davčni obveznosti, ki ju podjetja pogosto zamenjujejo. Prva je DDV: zavezanci morajo za zasebno uporabo vozila obračunati DDV, saj natančne evidence določajo delež odbitka vstopnega DDV. Brez evidence poti ne more nihče dokazati, kolikšen delež rabe je bil dejansko poslovni.
Druga obveznost je boniteta za zaposlene ali direktorje, ki poslovno vozilo uporabljajo tudi zasebno. Tu velja pomembna izjema, ki jo velja poznati natančno:
Za električna vozila brez emisij CO₂, kupljena na podjetje, velja boniteta 0 % za zasebno uporabo do vključno leta 2029. Od leta 2030 dalje je predvidena boniteta v višini 0,75 % mesečno od nabavne vrednosti vozila.
To pravilo pogosto zavede podjetja v napačen sklep, da evidenca pri električnih vozilih ni potrebna. Ni tako. Tudi pri 0 % boniteti mora podjetje še vedno ločevati poslovno in zasebno rabo za pravilen obračun DDV, saj boniteta in DDV nista isti davčni mehanizem.
Posebno mesto ima tudi prevoz na delo, ki se davčno obravnava kot zasebna vožnja, ne kot službena pot. Podjetja, ki to zamenjujejo, si pri kilometrini pripišejo stroške, ki jih FURS ne prizna. Za pravilen obračun povračila stroškov prevoza na delo je smiselno pogledati pravila za prevoz na delo v letu 2026, kjer so zneski in pogoji ločeni od službenih poti.

Kaj mora vsebovati verodostojna evidenca poti
Evidenca poti je temelj, na katerem stoji cela zgodba o ločevanju voženj. Če manjka en podatek, lahko cel obračun kilometrine ali dejanskih stroškov pade na davčnem pregledu.
Verodostojen zapis mora vsebovati:
- Datum vožnje.
- Začetno in končno stanje števca kilometrov.
- Kraj začetka in konca poti.
- Namen vožnje (sestanek, dostava, obisk stranke).
- Ime voznika, če vozilo uporablja več oseb.
Pri mešanih relacijah, na primer ko iz pisarne obiščete stranko, nato pa se ustavite še po zasebnih opravkih, je treba pot razdeliti na dva ločena zapisa in stroške priznati sorazmerno le za poslovni del. Nekonsistentno beleženje takšnih poti je pri revizijah eden pogostejših razlogov za zavrnitev celotnega stroška, ne le spornega dela.
Strokovni nasvet: Vse račune za gorivo, servis in polnjenje električnih vozil hranite ločeno od drugih poslovnih stroškov, idealno v posebni mapi po mesecih. Ob morebitnem pregledu boste v nekaj minutah našli dokazilo, ki potrjuje zapis v evidenci poti.

Za tiste, ki šele vzpostavljajo sistem, je koristen tudi pregled obveznih podatkov pri izdaji potnega naloga, saj so zahteve pri potnih nalogih in evidenci poti v veliki meri usklajene.
Zakaj avtomatizirano beleženje zmanjša tveganje pri reviziji
Ročno vodenje knjige voženj ima eno sistemsko šibkost: človek pozabi vnesti začetno ali končno stanje števca, in ta vrzel je pri reviziji prva stvar, ki jo davčni organ opazi. Avtomatizirane rešitve z GPS ali Bluetooth povezavo to težavo v veliki meri odpravijo, ker se relacija zabeleži samodejno ob vsaki vožnji.
Prednosti avtomatizacije v praksi:
- Sistem zabeleži pot v realnem času, brez poznejšega dopolnjevanja podatkov na pamet.
- Izračun kilometrine po stopnji 0,43 €/km se opravi samodejno, brez ročnega preračunavanja.
- Poročila za računovodstvo se izvozijo v obliki, ki je pripravljena za obračun DDV in bonitete.
- Jasno ločevanje relacij zmanjša spore glede tega, katera pot je bila poslovna in katera zasebna.
Davčni svetovalci opozarjajo, da je natančna, avtomatizirana evidenca pri nadzoru pogosto prepričljivejša od ročne knjige voženj, ker ne temelji na naknadnem spominu voznika.
Za podjetja z več zaposlenimi ali vozilom na terenu to pomeni manj ur administracije in manj tveganja, da bo en manjkajoč zapis ogrozil celoten obračun za mesec.
Katere napake najpogosteje spodletijo pri davčnem nadzoru
Tri napake se ponavljajo iz podjetja v podjetje, ne glede na velikost ali panogo. Prva je nepopolna evidenca, kjer manjka začetno ali končno stanje števca ali namen vožnje. Druga je menjava metode obračuna sredi leta, na primer prehod s kilometrine na dejanske stroške brez utemeljitve, kar računovodje pri letnem zaključku pogosto odkrijejo prepozno. Tretja je manjkajoč račun za gorivo ali servis pri metodi dejanskih stroškov, kjer brez dokazila strošek preprosto ne obstaja za davčne namene.
Napako v obračunu kilometrine ali dejanskih stroškov najlažje odkrijete s primerjavo evidence poti in dejanskega stanja števca ob koncu meseca. Če se številke ne ujemajo, je treba zapis popraviti pred oddajo obračuna, ne po njej.
Osem točk, ki jih preverite pred davčnim pregledom:
- Ali je evidenca poti popolna za vsak dan v mesecu.
- Ali so vsi računi za gorivo in vzdrževanje shranjeni in dostopni.
- Ali je metoda obračuna enaka skozi celo davčno leto.
- Ali so mešane relacije pravilno razdeljene na poslovni in zasebni del.
- Ali je DDV na zasebno uporabo pravilno obračunan.
- Ali je boniteta za zaposlene z zasebno uporabo vozila pravilno izračunana.
- Ali je vozilo pri dejanskih stroških vključeno med osnovna sredstva.
- Ali se stanje števca ob koncu leta ujema z vsoto zabeleženih poti.
Kaj podjetja pri ločevanju voženj še vedno podcenjujejo
Največja napačna predstava pri ločevanju zasebnih in službenih voženj je, da gre za administrativno formalnost, ki jo je mogoče urediti naknadno, tik pred oddajo obračuna. V praksi je ravno nasprotno: evidenca poti je dokaz, ki nastaja sproti, in noben naknadni popravek ne nadomesti manjkajočega zapisa iz preteklega meseca.
Konvencionalni nasveti se pogosto ustavijo pri izbiri metode, kilometrina ali dejanski stroški, in tam obravnavo zaključijo. To je premalo. Prava težava se pokaže šele pri mešanih relacijah in pri vozilih, ki jih uporablja več oseb, kjer ročno vodenje hitro postane nezanesljivo.
Bralec bi moral najprej urediti sistem beleženja, šele nato optimizirati izbiro metode obračuna. Podjetje z brezhibno evidenco pri kilometrini bo pri reviziji vedno v boljšem položaju kot podjetje z nepopolno evidenco pri teoretično ugodnejših dejanskih stroških.
— Rok
Kako Nalog poenostavi ločevanje voženj v praksi
Nalog je alternativa ročnemu vodenju knjige voženj za podjetja in s.p., ki nočejo tvegati manjkajočega zapisa pred davčnim pregledom. Namesto izpolnjevanja obrazcev po spominu ob koncu dneva, aplikacija samodejno zabeleži pot, izračuna kilometrino po stopnji 0,43 €/km in pripravi poročilo, ki ga računovodstvo lahko takoj uporabi za obračun.
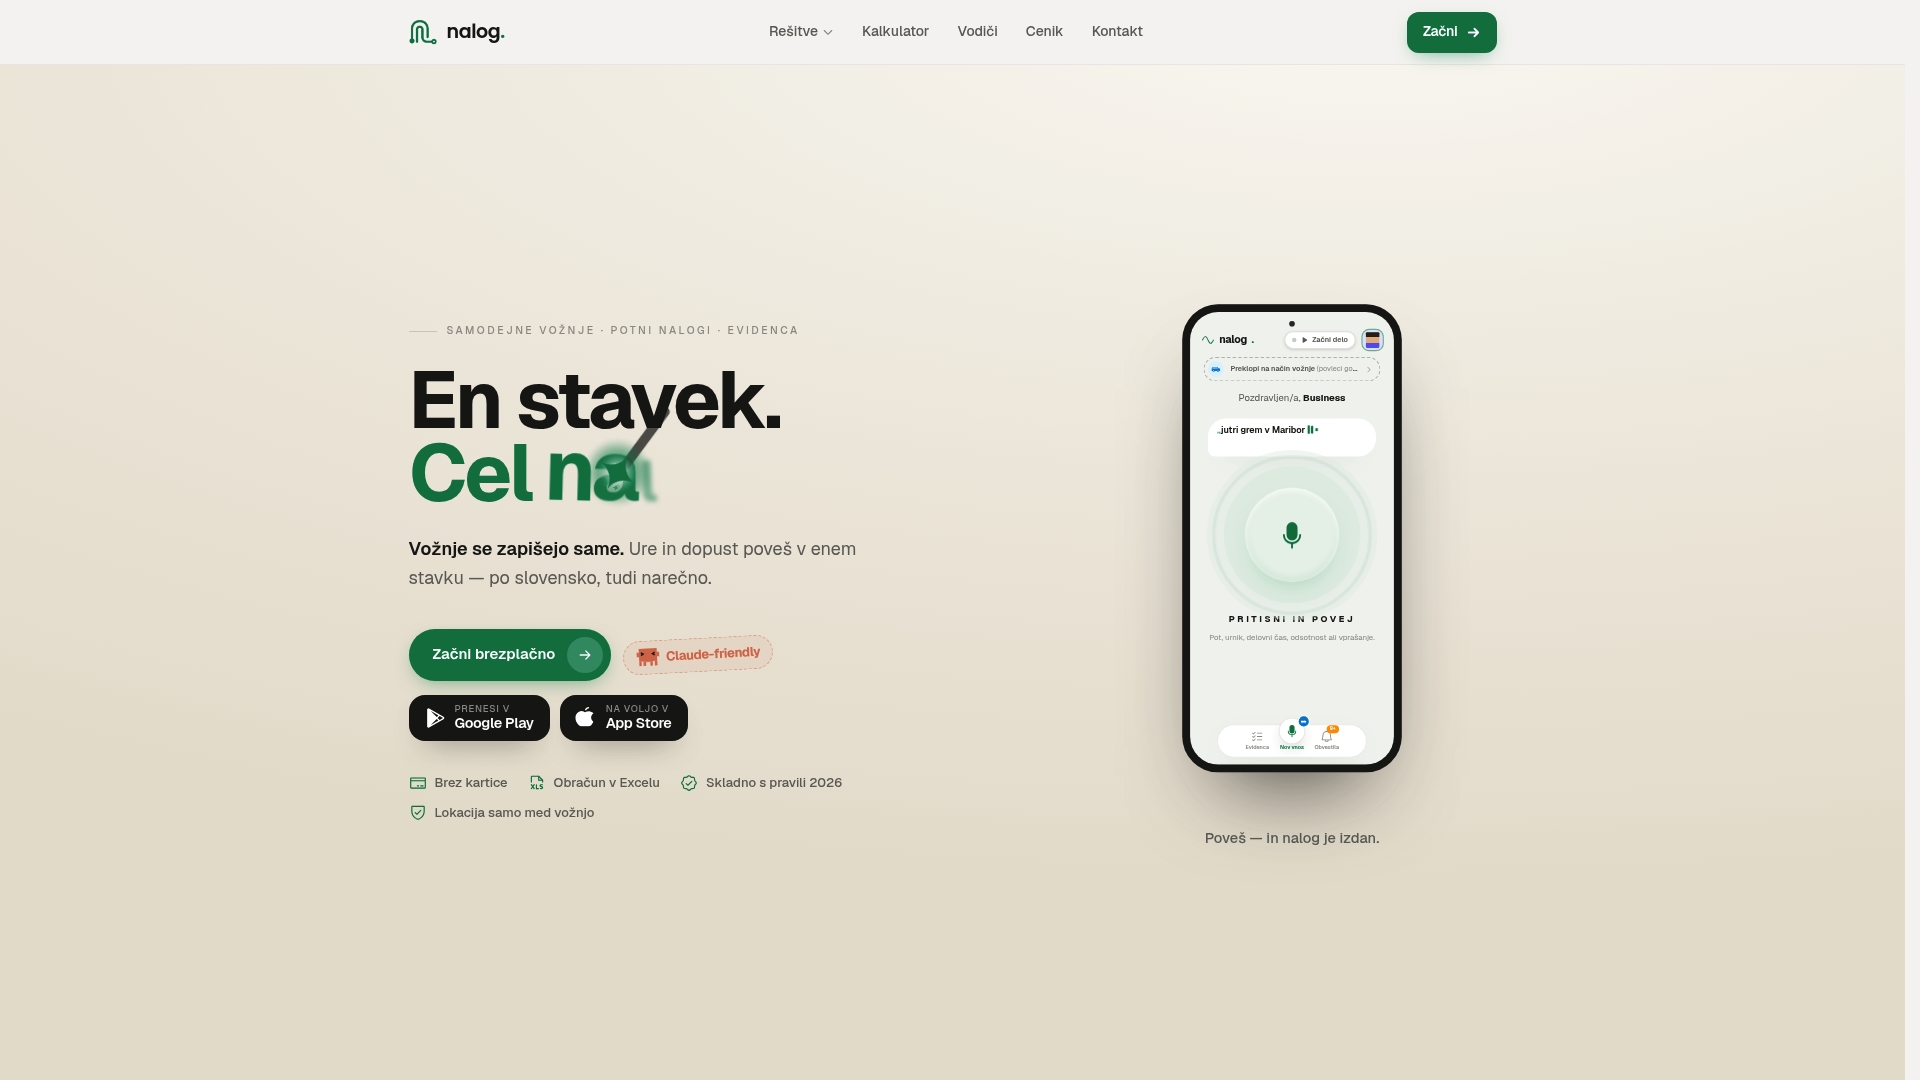
Uvajanje je preprosto: samostojni podjetnik izbere osnovni paket Nalog+, podjetje z več zaposlenimi pa modul Teren ali Direktor, odvisno od tega, ali gre za terensko ekipo ali vodstveni nadzor nad vozilom. Vsi podatki se izvozijo v obliki, primerni za obračun DDV in bonitete, kar odpravi ročno preračunavanje ob koncu meseca.
Če želite videti, kateri paket najbolj ustreza vašemu podjetju, si oglejte cenik Nalog in izberite rešitev glede na število zaposlenih in intenzivnost voženj.
Viri
Pogosta vprašanja
Kaj je bolje: kilometrina ali dejanski stroški?
Kilometrina je enostavnejša za administracijo, ker zahteva le evidenco poti, medtem ko dejanski stroški zahtevajo vključitev vozila med osnovna sredstva in shranjevanje računov. Izbira je odvisna od intenzivnosti rabe in višine tekočih stroškov vozila.
Ali je boniteta za električna vozila res 0 %?
Da, za električna vozila brez emisij CO₂, kupljena na podjetje, velja boniteta 0 % za zasebno uporabo do vključno leta 2029. Kljub temu mora podjetje še naprej ločevati poslovno in zasebno rabo zaradi obračuna DDV.
Kaj se zgodi, če evidenca poti ni popolna?
Brez verodostojne evidence poti FURS potnih stroškov ne prizna, ne glede na izbrano metodo obračuna. Manjkajoč začetni ali končni števec je najpogostejši razlog za zavrnitev celotnega stroška.
Koliko stane Nalog za ločevanje voženj?
Osnovni paket Nalog+ in paket Nalog MAX sta na voljo v različnih cenovnih paketih, prav tako so za podjetja z več zaposlenimi na voljo moduli po sedežu, ki pokrivajo različne potrebe. Za aktualne cene in pakete si oglejte cenik Nalog.
Ali mora prevoz na delo v evidenco voženj?
Prevoz na delo se davčno obravnava kot zasebna vožnja, ne kot službena pot, zato ga je treba obravnavati ločeno od poslovnih relacij. Za pravilen obračun povračila stroškov je smiselno preveriti veljavna pravila za prevoz na delo za leto 2026.