
Pravilnik o potnih stroških v Sloveniji izhaja iz treh virov: ZDR-1, uredbe o davčni obravnavi povračil stroškov in uredbe o službenih potovanjih v tujino. Delodajalec mora zaposlenemu izplačati kilometrino, dnevnice in stroške prevoza, uradna podlaga za neobdavčeno izplačilo pa je izpolnjen potni nalog z ustreznimi dokazili. Če naloga ni izpolnjenega pravilno ali manjkajo računi, davčna uprava povračilo obravnava kot obdavčen dohodek.
Na kratko:
- Povračilo potnih stroškov mora biti podprto z veljavnim potnim nalogom, brez katerega ga davčna uprava lahko šteje kot obdavčljiv dohodek.
- Učinkoviti sistemi za beleženje poti in avtomatski izračun kilometrine zmanjšujejo napake in olajšajo skladnost z aktualnimi pravili.
- Višina neobdavčene kilometrine sledi 30 % cene neosvinčenega bencina 95 oktanov in se spreminja glede na tržne cene goriva.
- Dnevnice za tujino so določene po zneskih v uredbi glede na državo, trajanje odsotnosti in prenočitve, obračun v tuji valuti pa mora slediti pravim tečajem.
- Interni pravilniki morajo biti usklajeni s pravnimi ravnini in jasno opredeliti način odobritve, rok za oddajo in dokazila, da se izognemo davčnim inšpekcijskim tveganjem.
Kazalo
- Pravna podlaga: kaj pravzaprav določa pravilnik o potnih stroških
- Potni nalog: kaj mora vsebovati in zakaj je obvezen
- Kilometrina: kako se izračuna in katere vrednosti veljajo
- Dnevnice in stroški na službenih potovanjih v tujino
- Dokazila in roki: kaj morate priložiti in do kdaj
- Javni in zasebni sektor: kje se pravila razlikujejo
- Trije praktični primeri obračuna, ki jih boste dejansko uporabili
- Kako Nalog.si olajša skladnost s pravilnikom o potnih stroških
- Priporočila za delodajalce iz vsakodnevne prakse
- Poenostavite obračun potnih stroškov z aplikacijo Nalog
- Viri
Pravna podlaga: kaj pravzaprav določa pravilnik o potnih stroških
Pravilnik o potnih stroških ni en sam dokument, temveč sestavljanka treh ravni predpisov. Prva raven je delovnopravna: Zakon o delovnih razmerjih v 130. členu delodajalcu nalaga, da zaposlenemu povrne stroške prehrane med delom, prevoza na delo in z dela ter stroške na službenem potovanju. Ta člen je temelj vsega, kar sledi, saj brez njega delodajalec sploh nima pravne obveznosti do povračila.
Druga raven je davčna. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja določa, do katere višine je povračilo neobdavčeno. Ta uredba je razlog, da podjetja ne morejo poljubno določati zneskov kilometrine ali dnevnic, ne da bi zaposleni na presežek plačal dohodnino in prispevke.
Tretja raven velja samo za potovanja izven Slovenije. Uredba o povračilu stroškov za službena potovanja v tujino določa zneske dnevnic po državah, pravila za prenočitve in način preračuna tuje valute. Poleg tega obstajajo posebni pravilniki za specifične skupine, na primer za vabljene osebe pri javnih zavodih ali organih, kjer so pravila strožja in vezana na proračunska pravila.
Kje najdete uradna besedila, kadar potrebujete natančen člen ali prilogo:
- PISRS (Pravno informacijski sistem Republike Slovenije) hrani čistopise vseh zakonov in uredb z zgodovino sprememb.
- Uradni list Republike Slovenije objavlja izvirna besedila uredb, vključno z莱 zneski dnevnic za posamezne države.
- Gov ponuja poenostavljene razlage za delodajalce in zaposlene, kar je dober prvi korak, preden posežete po pravnem besedilu.
Za podjetje to pomeni, da interni pravilnik o potnih stroških ne sme biti v nasprotju z nobeno od teh treh ravni. Lahko je strožji od zakona (na primer krajši rok za oddajo obračuna), nikoli pa ne sme biti manj ugoden za zaposlenega, kot to določa ZDR-1.
Potni nalog: kaj mora vsebovati in zakaj je obvezen
Potni nalog ni papirologija zaradi papirologije. Je računovodska listina, kot jo eksplicitno opredeljuje praksa na podlagi ZDR-1, in brez nje davčna uprava povračila ne bo priznala kot neobdavčena. To velja tako za enodnevno vožnjo na sestanek kot za enotedensko službeno pot v tujino.
Da je potni nalog veljaven, mora vsebovati naslednje podatke:
- Osebne podatke potnika — ime, priimek in delovno mesto zaposlenega.
- Namen in relacijo poti — kam, zakaj in po kateri poti (kraj odhoda, cilj, morebitne vmesne postaje).
- Datum in uro odhoda ter prihoda — natančni časovni podatki, ki določajo tudi upravičenost do dnevnice.
- Vrsto in registrsko številko prevoznega sredstva — če gre za lastno vozilo, mora biti to jasno navedeno.
- Odobritev delodajalca — podpis nadrejenega, ki potrdi namen poti in dovoljeno vrsto prevoza pred odhodom, ne šele po njem.
- Popis stroškov — kilometrina, dnevnica, cestnine, parkirnine, prenočitve, z ustreznimi prilogami.
- Datum in podpis obračuna — ko je zaposleni po vrnitvi izpolnil dejanske stroške in jih oddal v potrditev.
Manjka li kateri od teh elementov, se poveča tveganje, da bo davčni inšpektor izplačilo prekvalificiral v obdavčen dohodek. Pravna praksa posebej opozarja na odobritev vrste prevoza: če delodajalec vnaprej ni potrdil, da zaposleni sme uporabiti lastni avto namesto javnega prevoza, je kilometrina lahko sporna.
Glede oblike obračuna imate dve možnosti. Lahko izdate posamezen potni nalog za vsako pot posebej, kar je smiselno pri redkih, a dražjih potovanjih. Druga možnost je mesečni zbirni obračun, primeren za zaposlene, ki se vsak dan vozijo med poslovalnicami ali obiskujejo stranke na terenu. Oboje je davčno enakovredno, dokler obračun vsebuje vse obvezne podatke za vsak posamezen dogodek znotraj njega.
Strokovni nasvet: Določite interni rok za oddajo potnega naloga, ki je krajši od zakonskega. Če zaposleni obračun odda dva dni po vrnitvi namesto tik pred koncem meseca, boste napake ujeli, dokler se še spomni podrobnosti poti, ne pa šele ob letnem popisu.
Priporočljivo je, da interni pravilnik jasno določi, kdo v podjetju odobrava potne naloge pred odhodom in kdo preverja obračun po vrnitvi. Ločitev teh dveh vlog zmanjša tveganje, da se stroški potrdijo brez dejanskega nadzora.
Kilometrina: kako se izračuna in katere vrednosti veljajo
Kilometrina za uporabo lastnega vozila v službene namene se v Sloveniji ne določa kot fiksen znesek, temveč kot 30 % cene neosvinčenega motornega bencina 95 oktanov na prevoženi kilometer, kot to določa uredba o davčni obravnavi povračil stroškov. To pomeni, da se neobdavčeni znesek spreminja skupaj s ceno goriva na trgu, delodajalci pa morajo veljavni znesek redno preverjati, da ne izplačujejo premalo ali preveč.
Zanimivost: ker je kilometrina vezana na ceno bencina, se dejanski neobdavčeni znesek na kilometer lahko v enem letu spremeni večkrat, odvisno od nihanj cen goriva. Podjetje, ki uporablja zastarel znesek iz lanskega pravilnika, tvega, da bo del izplačila štel kot presežek nad neobdavčenim pragom.
V praksi se za posamezne kategorije prevoza uporabljajo različne referenčne vrednosti, odvisno od namena vožnje:
- Kilometrina za službeno pot z lastnim vozilom sledi formuli 30 % cene 95-oktanskega bencina na kilometer.
- Za prevoz na delo in z dela z lastnim vozilom se uporablja ločena, nižja neobdavčena vrednost.
- Nekateri interni pravilniki povsem ločeno obravnavajo prevoz na redno delovno mesto od prevoza na službenih poteh, kar je smiselno, saj gre davčno za dva različna instituta.
Izračun samega zneska je enostaven, ko poznate formulo: pomnožite število prevoženih kilometrov z veljavnim zneskom na kilometer. Če je zaposleni na službeni poti prevozil 80 kilometrov v eno smer in se isti dan vrnil, se obračuna skupno 160 prevoženih kilometrov, pomnoženih z veljavno kilometrino.
Posebnost velja za potovanja v tujino z lastnim vozilom. Uporaba zasebnega avtomobila za pot čez mejo je dovoljena, kadar je to za delodajalca ekonomsko upravičeno ali kadar javni prevoz ni praktična možnost, obračun kilometrine pa sledi enaki domači formuli. Če zaposleni namesto tega uporablja službeno vozilo, se gorivo praviloma povrne na podlagi dejanskih računov za natočeno gorivo, ne po kilometrini, kar je pomembna razlika, ki jo interni pravilnik mora jasno ločiti.
Za podjetja, ki imajo veliko zaposlenih na terenu, ročno sledenje prevoženim kilometrom hitro postane vir napak. Natančen izračun kilometrine je lažji, kadar se pot beleži samodejno, namesto da se relacije ocenjujejo naknadno po spominu.
Dnevnice in stroški na službenih potovanjih v tujino
Dnevnica ni pavšalni znesek, ki ga si delodajalec izmisli po lastni presoji. Za potovanja v tujino zneske po posameznih državah določa priloga k uredbi o povračilu stroškov za službena potovanja v tujino, objavljeni v Uradnem listu. Vsaka država ima svoj znesek, saj uredba upošteva razlike v stroških življenja med na primer Nemčijo in Bosno in Hercegovino.
Višina dnevnice je odvisna tudi od trajanja odsotnosti. Uredba loči med celodnevno odsotnostjo, odsotnostjo nad 8 ur in odsotnostjo nad 14 ur, znesek dnevnice pa se ustrezno znižuje pri krajših odsotnostih. Če delodajalec zaposlenemu krije prenočitev ali obroke, se dnevnica dodatno zniža v sorazmernem deležu, saj se ta strošek že krije po drugi poti.
Pri obračunu stroškov v tuji valuti je ključno pravilo preračuna. Dnevnica se preračuna po referenčnem tečaju Evropske centralne banke oziroma Banke Slovenije na zadnji dan potovanja, medtem ko se drugi stroški, na primer prenočitev ali prevoz, preračunajo po tečaju na dan, ko je nastal strošek ali bila izdana listina. Ta razlika je pogost vir napak v obračunih, saj marsikdo uporabi en sam tečaj za celoten obračun.
Okvirni pregled ključnih elementov, ki jih morate preveriti pri obračunu potovanja v tujino:
| Element | Kaj velja |
|---|---|
| Višina dnevnice | Po prilogi uredbe, ločeno za vsako državo |
| Znižanje dnevnice | Ob kriti prehrani ali prenočitvi s strani delodajalca |
| Tečaj za dnevnico | Referenčni tečaj ECB/Banke Slovenije na zadnji dan poti |
| Tečaj za druge stroške | Tečaj na dan nastanka stroška ali izdaje listine |
| Rok za obračun | 7 delovnih dni po vrnitvi |
Rok za predložitev obračuna po vrnitvi iz tujine je sedem delovnih dni. Če je zaposleni pred potjo prejel akontacijo, mora v istem roku vrniti morebitni presežek, ki ga ni porabil. Ta rok ni priporočilo, temveč zahteva iz uredbe, zato ga velja vključiti tudi v interni pravilnik podjetja kot obvezen korak, ne kot dobro prakso.
Za podjetja, ki redno pošiljajo zaposlene v tujino, je smiselno prilogo z zneski dnevnic po državah shraniti na dostopnem mestu, saj se cene v uredbi občasno spreminjajo. Podroben pregled trenutno veljavnih zneskov dnevnic za tujino olajša delo računovodstvu, ki obračunava potne stroške zaposlenim iz več oddelkov hkrati.
Dokazila in roki: kaj morate priložiti in do kdaj
Neobdavčeno povračilo stroškov stoji in pade na dokazilih. Brez ustreznih prilog davčna uprava obravnava izplačilo kot običajen dohodek, kar zaposlenemu poviša davčno osnovo in delodajalcu prispevke.
Za veljaven obračun potrebujete naslednja dokazila:
- Izpolnjen in podpisan potni nalog z odobritvijo pred odhodom in obračunom po vrnitvi.
- Račune za prenočitve, parkirnine in cestnine, izdane na ime zaposlenega ali podjetja.
- Vozovnice za javni prevoz, kadar zaposleni ni potoval z osebnim ali službenim vozilom.
- Menjalni listek ali potrdilo o tečaju, kadar je zaposleni menjal valuto za potrebe potovanja v tujino.
- Pisno odobritev delodajalca za izbrano vrsto prevoza, še posebej kadar gre za lastno vozilo namesto javnega prevoza.
Glede rokov velja ločiti priporočeno prakso od zakonske zahteve. Za domača potovanja večina internih pravilnikov priporoča oddajo obračuna v dveh delovnih dneh po vrnitvi, kar ni zakonska obveza, ampak dobra praksa, ki prepreči kopičenje neobdelanih obračunov. Za potovanja v tujino pa je rok sedem delovnih dni zakonsko zavezujoč, kot že omenjeno pri dnevnicah.
Kaj se zgodi, če zaposleni obračuna ne odda pravočasno? Zakon sam po sebi ne predpisuje kazni za zamudo, vendar interni pravilnik lahko določi, da se po preteku roka obračun obravnava kot prepozen in se povračilo lahko zavrne ali obdavči. To je smiselna zaščita za delodajalca, saj brez roka administracija hitro izgubi pregled nad odprtimi akontacijami.
Javni in zasebni sektor: kje se pravila razlikujejo
Osnovna pravila o povračilu potnih stroškov veljajo za vse zaposlene v Sloveniji, ne glede na to, ali delajo v javnem ali zasebnem sektorju. Razlike se pojavijo predvsem pri višini zneskov in pri dodatnih omejitvah, ki jih uvajajo kolektivne pogodbe.
Ključne razlike, na katere morate biti pozorni:
- V javnem sektorju so zneski kilometrine, dnevnic in drugih povračil pogosto vezani na anekse h kolektivni pogodbi za javni sektor, ki lahko določajo drugačne zgornje meje kot splošna uredba.
- V javnih zavodih in organih obstajajo posebni pravilniki za vabljene osebe (na primer zunanje strokovnjake v komisijah), ki urejajo povračilo stroškov za osebe, ki niso v delovnem razmerju z organom, a sodelujejo pri njegovem delu, in take pravilnike praviloma spremljajo strožje omejitve glede zneskov in obveznih dokazil.
- V zasebnem sektorju ima delodajalec več svobode pri oblikovanju internega pravilnika, dokler se giblje znotraj neobdavčenih zgornjih meja iz uredbe.
- Zasebna podjetja lahko določijo strožje notranje roke za oddajo obračuna, ne smejo pa znižati minimalnih pravic, ki jih zaposlenim zagotavlja ZDR-1.
Za manjše zasebno podjetje to v praksi pomeni, da interni pravilnik o potnih stroških ni obvezen dokument po zakonu, je pa izjemno priporočljiv. Brez njega se vsak primer rešuje ad hoc, kar poveča tveganje neenake obravnave zaposlenih in poveča administrativno breme računovodstva.
Trije praktični primeri obračuna, ki jih boste dejansko uporabili
Teorija je ena stvar, konkreten izračun pa druga. Poglejmo tri scenarije, ki se v praksi pojavljajo najpogosteje.
Primer 1: kilometrina za 50 kilometrov. Zaposleni z lastnim avtom opravi službeno pot v skupni dolžini 50 kilometrov (v obe smeri). Če cena goriva naraste, se sorazmerno poviša tudi neobdavčeni znesek na kilometer, zato je smiselno pred vsakim obračunom preveriti trenutno veljavno vrednost.
Primer 2: dnevnica za trodnevno pot v tujino. Zaposleni potuje tri dni v državo članico EU, kjer prenočitev krije delodajalec. Za vsak od treh dni se izračuna dnevnica po znesku iz priloge k uredbi za to državo, pri čemer se znesek za dneve s krito prenočitvijo sorazmerno zniža. Skupna dnevnica je vsota treh dnevnih zneskov, preračunanih po referenčnem tečaju na zadnji dan potovanja, če je bilo izplačilo v tuji valuti.
Primer 3: vračilo presežka akontacije. Zaposleni pred potjo v tujino prejme akontacijo za predvidene stroške. Po vrnitvi izpolni dejanski obračun s priloženimi računi in vozovnicami. Če je dejanski strošek nižji od akontacije, mora razliko vrniti v sedmih delovnih dneh, obračun pa mora biti dokumentiran s potnim nalogom in vsemi prilogami, da ostane sledljiv za računovodstvo in morebiten davčni pregled.
Kako Nalog.si olajša skladnost s pravilnikom o potnih stroških
Ročno usklajevanje vseh teh pravil, formul in rokov je izvedljivo za peščico zaposlenih. Pri desetih, dvajsetih ali petdesetih ljudeh na terenu pa se administrativno breme hitro poveča, napake pa postanejo skoraj neizogibne.
Nalog.si to breme prevzame na treh točkah, kjer se največ podjetij spotakne:
- Samodejno beleženje poti prek glasovnega vnosa ali Bluetooth povezave zabeleži relacijo brez ročnega vpisovanja kilometrov po spominu.
- Sprotni izračun kilometrine in dnevnic po veljavnih zneskih odpravi tveganje, da bo obračun temeljil na zastareli ceni goriva ali napačno prebrani prilogi uredbe.
- Digitalni arhiv dokazil hrani potne naloge, račune in obračune na enem mestu, kar poenostavi tako notranjo revizijo kot morebiten davčni nadzor.
Strokovni nasvet: Preden uvedete novo digitalno orodje, primerjajte, kako obstoječi interni pravilnik opredeljuje odobritev vrste prevoza. Sistem, ki samodejno beleži pot, je koristen šele, ko je jasno, kdo v podjetju to pot tudi formalno potrdi.
Sistem hkrati pripravi izvoz podatkov za računovodstvo, kar pomeni manj ročnega prepisovanja med aplikacijo za sledenje in knjigovodskim programom. Za podjetja z več zaposlenimi na terenu to praviloma pomeni manj ur, porabljenih za mesečni obračun potnih stroškov, in manj popravkov po tem, ko računovodja opazi manjkajoč podpis ali neustrezen znesek.
Priporočila za delodajalce iz vsakodnevne prakse
Največ težav pri potnih stroških ne nastane zaradi zapletene zakonodaje, temveč zaradi malomarnosti pri osnovah. Najpogostejša napaka je odobritev vrste prevoza po tem, ko je pot že opravljena, namesto pred odhodom. Druga pogosta napaka je mešanje tečajev pri preračunu tuje valute, kjer nekdo uporabi en sam tečaj za dnevnico in za prenočitev, čeprav uredba zahteva ločen pristop.
Digitalizacija obračuna ne reši pravnih vprašanj sama po sebi, zmanjša pa prostor za človeško napako pri izračunih in datumih. Jasen interni rok za oddajo obračuna, na primer dva delovna dneva za domače poti, prisili zaposlene, da podatke oddajo, dokler jih še imajo sveže, računovodstvu pa da dovolj časa za preverjanje pred zaključkom meseca.
Priporočam, da vsako podjetje enkrat letno pregleda svoj interni pravilnik in ga primerja z veljavnimi zneski kilometrine ter prilogami uredbe za tujino. Zakonodaja se spreminja pogosteje, kot si podjetja priznajo, zastarel pravilnik pa je enako tvegan kot pravilnik, ki ga sploh ni.
— Rok
Poenostavite obračun potnih stroškov z aplikacijo Nalog
Nalog je alternativa ročnemu vodenju potnih nalogov v Excelu ali na papirju, kjer se cena goriva in zneski dnevnic hitro spremenijo, vi pa jih pozabite posodobiti. Namesto da vsak mesec preverjate veljavno kilometrino in ročno preračunavate valute za tujino, sistem to naredi samodejno, ob vsakem beleženju poti.
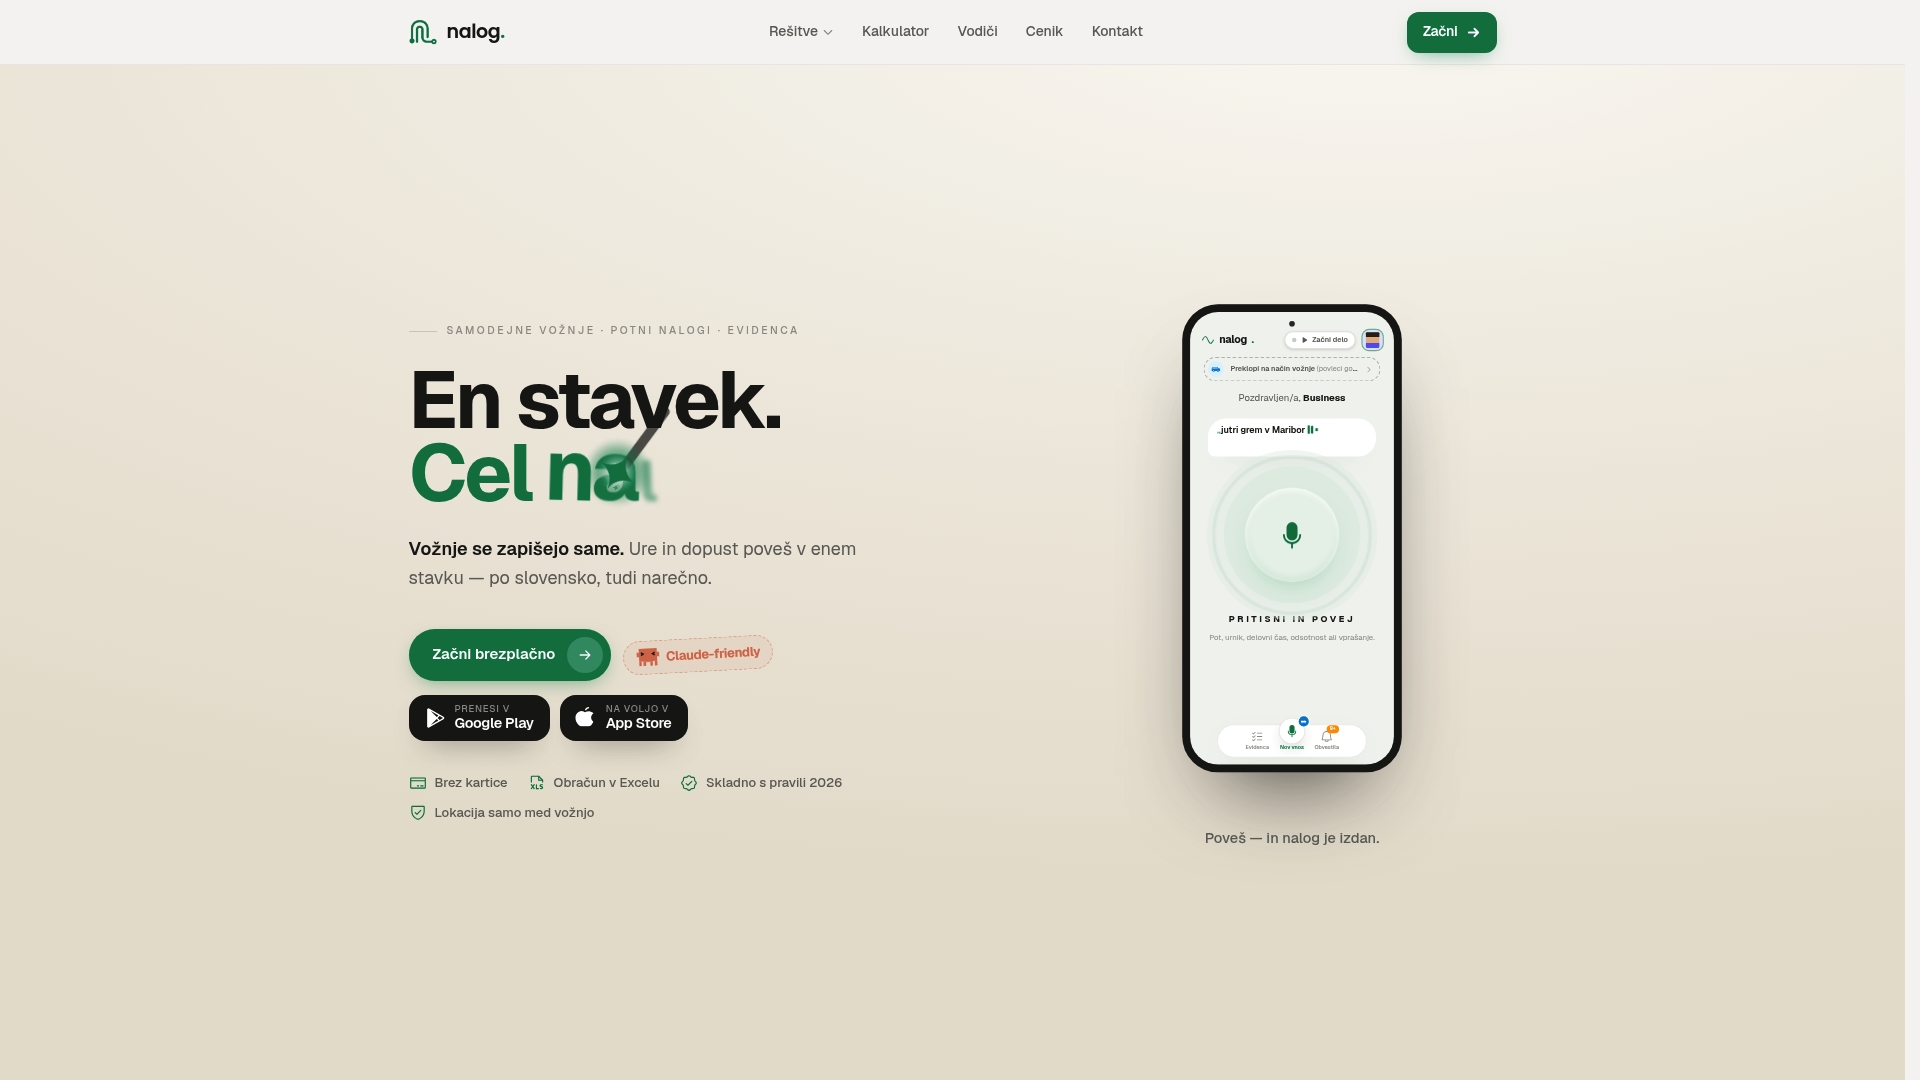
Modul za obračun potnih nalogov zaposlenim omogoča, da pot zabeležijo glasovno ali prek Bluetooth povezave, sistem pa takoj izračuna kilometrino in ustrezno dnevnico po veljavnih zneskih. Vsi računi, vozovnice in odobritve ostanejo shranjeni na enem mestu, dostopni računovodstvu ob zaključku meseca brez dodatnega usklajevanja po e-pošti. Za podjetje to pomeni manj ur, porabljenih za popravljanje obračunov, in manj tveganja, da bo davčni pregled odkril manjkajoče dokazilo. Če želite videti, kako sistem deluje na vašem podjetju, si oglejte program za obračun potnih nalogov in preverite, kateri paket ustreza velikosti vaše ekipe.
Viri
- Zakon o delovnih razmerjih (ZDR-1) – 130. člen
- Gov
- Uredba o povračilu stroškov za službena potovanja v tujino (Uradni list)
- Potni stroški na službeni poti – izplačilo zaposlenim | Tax-Fin-Lex
- Povračilo stroškov – LegalEn