
Sinhronizacija evidenc z računovodstvom pomeni prenos strukturiranih podatkov, torej XML e-računov in strukturiranih izpisov evidenc, v računovodski sistem z ohranjenim identifikatorjem listine, datumom, opisom dogodka in zneski. Brez teh elementov in sledljivosti sprememb avtomatizirano knjiženje ni zanesljivo. Skladen prenos mora potekati po varnih poteh izmenjave in omogočati izvoz, ki ga je mogoče predložiti pri davčnem nadzoru.
Na kratko:
- Od 1. januarja 2028 začne veljati obvezna izmenjava strukturiranih e-računov med poslovnimi subjekti; PDF po e-pošti ne bo zadostoval, zato pravočasno pripravite varno pot izmenjave.
- Vsak prenos mora ohraniti zaporedno številko vpisa, datuma vpisa in listine, številko dokumenta, opis dogodka ter zneske; popravki morajo biti zabeleženi, ne tiho prepisani.
- Manjšim podjetjem z redkejšimi prenosi zadostuje strukturiran izvoz, pogostejši prenosi upravičijo programski vmesnik, PEPPOL pa služi izmenjavi elektronskih računov, ne internim evidencam.
- Pred uvedbo preverite izpis stanja na izbrani datum, povezavo kontov in storno vpise; začnite z omejenim pilotom, saj napačna povezava kontov povzroči sistematične napake.
- Sinhronizacija evidenc ne nadomešča davčnega potrjevanja gotovinskih računov, ki jih davčne blagajne sproti potrjujejo in shranjujejo v centralnem informacijskem sistemu.
Kazalo
- Zakaj strukturirani e-računi in ločena evidenca pomenijo razliko
- Pravni in skladnostni zahtevek, ki vpliva na sinhronizacijo
- Kaj natančno mora prenašati sinhronizacija: polja in sledljivost
- Koraki za načrtovanje in izvedbo sinhronizacije
- Tehnične možnosti povezave: izvozi, API, PEPPOL in varne poti
- Osebna perspektiva: kako avtomatizacija spreminja računovodsko prakso
- Kako vam Nalog.si pomaga pri sinhronizaciji z računovodstvom
- Pogosta vprašanja
- Viri
Zakaj strukturirani e-računi in ločena evidenca pomenijo razliko
Avtomatizacija knjiženja stoji in pade na obliki dokumenta. PDF račun je za človeka berljiv, za računalnik pa ostaja slika besedila, iz katere ni mogoče zanesljivo izvleči zneskov in postavk. E-račun v obliki XML je strojno berljiv dokument, ki vsebuje vse predpisane podatke v strukturirani obliki in je davčno ter računovodsko enakovreden papirnemu računu.
Druga polovica enačbe je organizacija evidenc znotraj podjetja. Analitične evidence, kot so stroški službenih poti, osnovna sredstva ali terjatve, se praviloma vodijo ločeno od glavne knjige, njihov prenos pa mora biti podprt s povezavo na konte. Slovenski računovodski standard 21 dopušča, da podrobna evidenca nastaja v drugem sistemu, vendar le, če je prenos dokumentiran in sledljiv.
Kombinacija obeh elementov prinese konkreten učinek v vsakdanjem delu:
- postavke iz operativnih evidenc se samodejno ujemajo s knjiženimi zapisi v glavni knjigi
- ročno prepisovanje zneskov in opisov dogodkov skoraj izgine
- število napak pri knjiženju in usklajevanju se opazno zmanjša
Pravni in skladnostni zahtevek, ki vpliva na sinhronizacijo
Preden se lotite tehnične izvedbe, velja poznati tri regulativne sklope, ki neposredno oblikujejo, kako sme sinhronizacija potekati.
Prvi je nov zakonski okvir za izmenjavo e-dokumentov. Državni zbor je sprejel zakon, ki od 1. januarja 2028 uvaja obvezno izmenjavo e-računov med poslovnimi subjekti. Predvideni varni načini izmenjave vključujejo ponudnike e-poti, neposredne sisteme, omrežje PEPPOL in miniBlagajno za subjekte z manjšim obsegom poslovanja, pošiljanje računa po e-pošti pa za ta namen ne bo zadostovalo.
Drugi sklop se nanaša na gotovinsko poslovanje. Finančna uprava opisuje povezavo davčnih blagajn s centralnim informacijskim sistemom, kjer se računi potrjujejo in shranjujejo v realnem času. Sinhronizacija poslovne evidence z računovodstvom teh postopkov davčnega potrjevanja ne nadomesti, deluje le kot dodaten sloj nad njimi.
Tretji sklop so zahteve za izpise elektronsko vodenih evidenc. Pravilnik po PISRS zahteva, da zavezanci na zahtevo predložijo izpise v predpisani strukturi in v kratkih rokih, sistem pa mora omogočati reproduciranje stanja na določen dan.
Obvezna izmenjava e-računov med poslovnimi subjekti začne veljati 1. januarja 2028, kar pomeni, da je smiselno sistem za sinhronizacijo pripraviti na strukturirane XML dokumente že danes, ne šele tik pred rokom.
Ključni sklopi, ki jih velja upoštevati pri načrtovanju:
- zakonski rok za obvezno izmenjavo e-računov
- posebna pravila za gotovinsko poslovanje prek davčnih blagajn
- zahteve za izpis in reproduciranje elektronskih evidenc ob nadzoru
Kaj natančno mora prenašati sinhronizacija: polja in sledljivost
Tehnična povezava med evidenco in računovodstvom je skladna le, če prenaša vsa polja, ki jih zahteva pravilnik o knjigovodskih listinah, ne le končnega zneska. Pravilnik določa minimalno vsebino vsakega vpisa:
- zaporedno številko vpisa v evidenci
- datum vpisa in datum same listine
- številko listine, na katero se vpis nanaša
- opis poslovnega dogodka v razumljivi obliki
- znesek oziroma zneske, povezane z dogodkom
Enako pomembna je sledljivost. Pravilnik zahteva, da so spremembe v evidenci sledljive in da zaključena računalniška evidenca ne dopušča naknadnega spreminjanja že vnesenih podatkov brez zabeleženega sledu. To pomeni, da mora sistem omogočati storno vpise namesto tihega prepisovanja, poleg tega pa jasno ločiti med odprto in zaključeno evidenco.
Sinhronizacija, ki prenaša zgolj skupni znesek brez identifikatorja dokumenta in opisa dogodka, ne izpolnjuje te zahteve, tudi če so številke na koncu pravilne. Računovodja ali davčni organ mora biti sposoben iz prenesenega zapisa razbrati, od kod znesek izvira in kdo je vpis ustvaril.
Strokovni nasvet: preden začnete prenos v produkcijo, preverite, ali sistem ob vsaki spremembi zapiše datum, uporabnika in razlog spremembe, ne le novo vrednost.
Koraki za načrtovanje in izvedbo sinhronizacije
Prehod na avtomatizirano sinhronizacijo je smiselno izvesti postopoma, z jasnimi kontrolnimi točkami pred vsakim naslednjim korakom.
- Popišite obstoječe evidence in določite, katera polja (identifikator, datum, opis, znesek) morajo iti v računovodski sistem.
- Preverite tehnične možnosti izvoza: strukturirani izpis, API povezavo ali varno pot izmenjave, kot je PEPPOL.
- Pripravite mapiranje med kontnim načrtom evidence in kontnim načrtom glavne knjige.
- Testirajte reproduciranje stanja na izbran datum in preverite, ali so storno vpisi pravilno zabeleženi.
- Zaženite pilotni prenos na omejenem vzorcu podatkov in šele nato razširite na celotno podjetje.
Pri testiranju so koristne točke, ki jih velja preveriti pred prehodom v produkcijo:
- ali izvoz vsebuje vsa obvezna polja iz predpisa o knjigovodskih listinah
- ali je mogoče izpis predložiti v obliki, ki jo zahteva nadzor po PISRS
- ali sistem pravilno obravnava popravke in storniranja brez izgube sledi
Ko pilot teče stabilno, velja spremljati nekaj merljivih kazalnikov: čas, potreben za ročni vnos pred in po uvedbi, število napak pri usklajevanju ter čas do mesečnega zaključka. Ti podatki pokažejo, ali je sinhronizacija dejansko prinesla pričakovano razbremenitev, ne le tehnično povezavo med dvema sistemoma.
Tehnične možnosti povezave: izvozi, API, PEPPOL in varne poti
Tri ravni povezljivosti pokrivajo večino primerov, od najpreprostejše do najbolj tekoče.
Strukturiran izvoz datotek (na primer v formatu XML ali CSV s fiksno strukturo) je minimalna raven, ki zadosti zahtevi po reproduciranju elektronsko vodenih evidenc. Primeren je za manjša podjetja z manj pogostimi prenosi.
API povezava omogoča samodejen in skoraj trenuten prenos podatkov v računovodski program, kar pospeši knjiženje in zmanjša zamude. Zahteva pa natančno vnaprejšnje mapiranje kontov, saj napačna povezava polja s kontom povzroči sistematično napačno knjiženje, ki ga je treba pozneje ročno popravljati.
PEPPOL in drugi ponudniki varnih poti so namenjeni predvsem izmenjavi e-računov med podjetji in bodo po novem zakonu postali standardna pot za to vrsto dokumentov.
Pri izbiri poti velja upoštevati:
- izvoz strukturiranih datotek kot osnovno, a zadostno rešitev za manjši obseg
- API integracijo za podjetja s pogostimi in obsežnimi prenosi
- PEPPOL in podobne varne poti izključno za izmenjavo e-računov, ne za interne evidence
Pošiljanje računa kot PDF priloge po elektronski pošti za poslovne subjekte po novem zakonu ne bo zadostovalo, zato je smiselno infrastrukturo prilagoditi, preden rok postane obvezujoč.
Osebna perspektiva: kako avtomatizacija spreminja računovodsko prakso
Avtomatizirana sinhronizacija najprej skrajša mesečni zaključek, ker odpade ročno prepisovanje postavk iz tabel v knjigovodski program. Manj prepisovanja pomeni tudi manj priložnosti za tipkarske napake, ki sicer pogosto ostanejo neopažene do revizije.
Največ težav v praksi povzroči neujemanje kontnega načrta med operativnim sistemom in glavno knjigo ter nepopolni izpisi, ki manjkajo identifikator ali opis dogodka. Priporočam začeti z majhnim pilotom na enem oddelku ali eni vrsti dokumentov, z vnaprej določenimi merili uspeha, šele nato širiti na celotno podjetje.
— Rok
Kako vam Nalog.si pomaga pri sinhronizaciji z računovodstvom
Pri gradnji podatkovne povezave z računovodstvom vam Nalog pomaga tam, kjer je ročno delo najbolj zamudno: pri beleženju poti, delovnega časa in dnevnic. Glasovni ali Bluetooth vnos poskrbi, da podatek nastane sproti, brez naknadnega prepisovanja v tabele, izvoz strukturiranih podatkov pa je pripravljen za predajo v računovodski program.
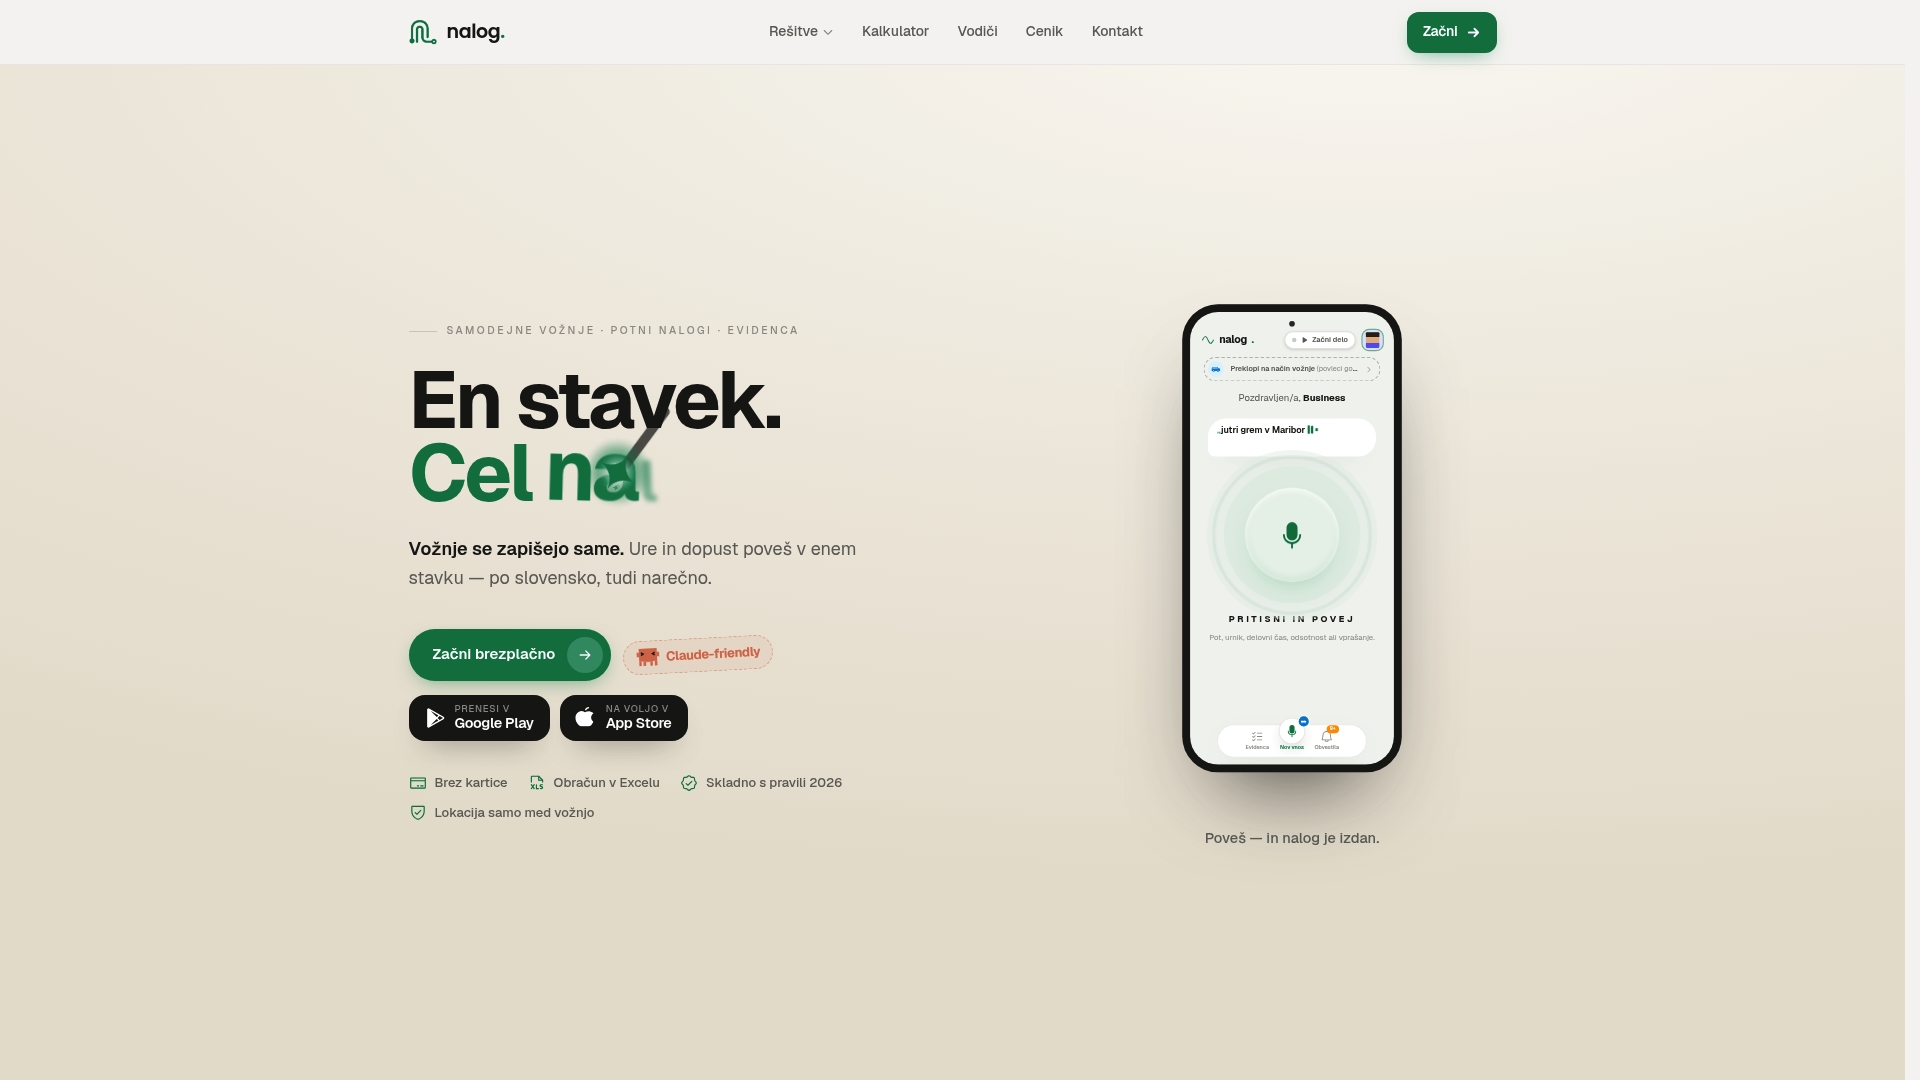
Modularna zgradba omogoča, da izberete samo tisto, kar potrebujete. Paket Evidenca pokrije vodenje in izvoz osnovnih evidenc, paket Računovodstvo je namenjen neposredni predaji podatkov v knjigovodstvo, za podjetja s terenskimi ekipami pa je na voljo paket Teren. Za podjetja, ki potrebujejo globljo povezavo, ponujamo tudi API integracijo, opisano v našem vodniku o avtomatizaciji poslovnih procesov.
Preden se odločite za celotno uvedbo, predlagamo manjši pilot: izvozite podatke iz Nalog.si in preverite, ali izpis ustreza obliki, ki jo vaš računovodski program ali revizor pričakuje. Naročnina na paket Nalog+ znaša 8,99 € na mesec, kar je dovolj, da pilot preizkusite brez velike začetne obveznosti.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.

Pogosta vprašanja
Kaj pomeni sinhronizacija evidenc z računovodstvom?
Sinhronizacija pomeni prenos strukturiranih podatkov iz operativnih evidenc, kot so potni nalogi ali prodajni dokumenti, v računovodski sistem, pri čemer se ohranijo identifikator listine, datum, opis dogodka in zneski. Cilj je, da računovodja prejme podatek, ki ga ni treba ročno prepisovati ali preverjati iz druge oblike dokumenta.
Ali je dovolj pošiljati račune kot PDF po e-pošti?
Za poslovne subjekte to po novem zakonu o izmenjavi e-računov ne bo zadostovalo, saj PDF ni strojno berljiv dokument. Obvezna izmenjava strukturiranih e-računov med poslovnimi subjekti začne veljati 1. januarja 2028, zato je smiselno infrastrukturo prilagoditi že prej.
Katere podatke mora vsebovati vsak vpis v evidenci?
Vsak vpis mora vsebovati zaporedno številko, datum vpisa in datum listine, številko listine, opis poslovnega dogodka ter znesek, kot določa pravilnik o knjigovodskih listinah. Brez teh podatkov prenos ne omogoča zanesljive sledljivosti ob morebitnem nadzoru.
Kaj moram predložiti, če davčni organ zahteva izpis evidenc?
Zavezanec mora na zahtevo predložiti izpis elektronsko vodenih poslovnih knjig in evidenc v strukturirani obliki, kot jo določa pravilnik po PISRS, in to v predpisanem roku. Sistem mora omogočati tudi reproduciranje stanja na določen pretekli datum, ne le trenutnega stanja.
Viri
Pri načrtovanju integracije priporočamo neposreden vpogled v zakon o izmenjavi e-računov in pravilnik PISRS o izpisih evidenc. Uporabni so tudi uradni viri Ministrstva za finance, Finančne uprave in slovenski računovodski standardi, ki podrobneje opredeljujejo vodenje analitičnih evidenc.
Za upravljanje povezanih poslovnih podatkov in registrov strank je koristen tudi pregled metod upravljanja matičnih podatkov strank, ki jih je smiselno uskladiti z enakimi načeli sledljivosti.
- Fu
- Racunovodja
- Pravilnik o vsebini, obliki, načinu in rokih za predložitev izpisa podatkov iz elektronsko vodenih poslovnih knjig in evidenc zavezanca za davek (PISRS)