
Pravilnik o povračilih stroškov je interni akt delodajalca, ki določa zneske in postopke za povračilo potnih stroškov, dnevnic in drugih izdatkov, medtem ko zgornje meje in davčno obravnavo določajo državne uredbe. Najprej preverite veljavno uredbo o davčni obravnavi povračil in objave v Uradnem listu, nato interni pravilnik uskladite z njimi, da se izognete nepotrebni obdavčitvi izplačil.
Na kratko:
- ZDR-1 nalaga povračila, kolektivna pogodba ali interni pravilnik določa zneske, državna davčna uredba pa mejo neobdavčenega izplačila; presežek je obdavčen z dohodnino in prispevki.
- V javnem sektorju zneske določajo kolektivne pogodbe in aneksi, zasebni delodajalci pa jih lahko določijo sami, če preverijo panožno kolektivno pogodbo.
- Za kilometrino zahtevajte evidenco poti, za prenočišče račun, za dnevnice pa določite časovne razrede; brez dokazil lahko izplačilo postane obdavčljiv dohodek.
- Odgovorna oseba naj zneske preveri vsaj enkrat letno, potni nalog pa naj bo potrjen pred odhodom, obračun oddan v določenem roku in dokumentacija arhivirana.
Kazalo
- Kaj pravno ureja pravilnik in relevantni državni predpisi v Sloveniji
- Kdo je upravičen in razlike med javnim in zasebnim sektorjem
- Vrste povračil stroškov in potrebna dokumentacija
- Davčna obravnava povračil in meje neobdavčenih izplačil
- Postopek izdaje in obračuna potnega naloga
- Kje najti uradne predpise in kako spremljati spremembe
- Praktični koraki za podjetja pri uvajanju pravilnika
- Kako Nalog.si poenostavi izvajanje pravilnika o povračilih stroškov
- Pogosta vprašanja
- Viri
Kaj pravno ureja pravilnik in relevantni državni predpisi v Sloveniji
Pravilnik o povračilih stroškov ni samostojen pravni vir, temveč izvedbeni dokument, ki konkretizira obveznosti, ki jih delodajalcu nalaga zakon. Zakon o delovnih razmerjih delodajalca zavezuje, da delavcu povrne stroške prehrane med delom, prevoza na delo in z dela ter stroške službenega potovanja, ne določa pa natančnih zneskov teh povračil, kot pojasnjuje Zveza svobodnih sindikatov Slovenije. Višino torej predpiše kolektivna pogodba dejavnosti ali, kjer te ni, interni pravilnik delodajalca.
Poleg ZDR-1 je drugi steber pravnega okvira uredba, ki ureja davčno obravnavo povračil stroškov in drugih dohodkov iz delovnega razmerja. Ta uredba določa, do katerega zneska je povračilo neobdavčeno, ne glede na to, kaj piše v internem pravilniku. Delodajalec lahko v pravilniku določi tudi višje zneske, a razlika nad davčno priznano mejo postane obdavčen dohodek zaposlenega.
Za javni sektor velja dodaten sloj predpisov. Povračila stroškov in drugi osebni prejemki javnih uslužbencev so urejeni v ZDR-1, kolektivnih pogodbah dejavnosti in aneksih, zneski pa se usklajujejo po merilih, ki jih objavlja Gov. Pri službenih potovanjih v tujino za javne uslužbence in funkcionarje velja posebna uredba o povračilu stroškov za službena potovanja v tujino, objavljena v Uradnem listu RS, ki ureja pravico do akontacije in nabor priznanih stroškov.
Praktično to pomeni tri plasti pravil, ki jih mora pravilnik upoštevati hkrati: splošno obveznost iz ZDR-1, konkretne zneske iz kolektivne pogodbe ali internega akta in davčne meje iz uredbe o davčni obravnavi. Kadar se te plasti razlikujejo, velja najstrožja omejitev, davčna meja pa je tista, ki odloča o obdavčitvi ne glede na to, kaj je zapisano interno.

Kdo je upravičen in razlike med javnim in zasebnim sektorjem
Pravica do povračila stroškov pripada vsakemu zaposlenemu, ki mu pri delu nastanejo stroški prevoza, prehrane ali službenega potovanja, ne glede na vrsto pogodbe o zaposlitvi. Razlika med sektorjema ni v tem, kdo je upravičen, temveč v tem, kako natančno so zneski določeni in kdo jih sme spreminjati.
V javnem sektorju so zneski povračil praviloma fiksirani s kolektivno pogodbo za javni sektor in njenimi aneksi, delodajalec pa nima proste roke pri določanju višjih zneskov. GOV.SI redno objavlja uskladitve teh zneskov, zato mora kadrovska služba spremljati vsak aneks posebej, saj se zneski dnevnic, kilometrine in povračil za prevoz spreminjajo neodvisno od internih odločitev ustanove.
Zasebni delodajalci imajo precej več svobode. Ker ZDR-1 ne predpisuje višine povračil, lahko podjetje v internem pravilniku določi zneske, ki so enaki, nižji ali višji od tistih v javnem sektorju, pri čemer morajo ostati znotraj davčno priznanih meja, če se želi izogniti obdavčitvi presežka. Pri pripravi pravilnika za podjetje svetujemo tri korake:
- Preverite, ali za vašo dejavnost velja kolektivna pogodba, ki že določa minimalne zneske povračil.
- Zneske v pravilniku uskladite z davčno uredbo, da se izognete nenamerni obdavčitvi izplačil.
- Pravilnik sprejmite s podpisom poslovodstva in ga objavite na način, da je dostopen vsem zaposlenim.
Manjša podjetja pogosto nimajo kolektivne pogodbe, zato je interni pravilnik edini dokument, ki ureja povračila, kar pomeni, da mora biti še posebej natančen pri opredelitvi zneskov, postopkov in dokazil.
Vrste povračil stroškov in potrebna dokumentacija
Pravilnik mora ločeno obravnavati vsako vrsto povračila, ker se razlikujejo tako merila izračuna kot zahtevana dokazila.

Dnevnica se izplača za službeno potovanje glede na čas odsotnosti, pravilnik pa mora določiti časovne razrede, na primer polno dnevnico za odsotnost nad 12 ur in znižano za krajšo odsotnost. Pri kombiniranih potovanjih, kjer se službeni del prepleta z zasebnim, je treba stroške natančno ločiti in zahtevati ločena dokazila za vsak del poti, kot izhaja iz uredbe za službena potovanja v tujino.
Kilometrina se obračuna po prevoženih kilometrih z lastnim vozilom, pravilnik pa mora zahtevati vozni nalog ali evidenco poti kot dokazilo o dejansko opravljeni vožnji. Konkreten primer izpolnjenega obrazca najdete v vzorcu potnega naloga z izračunom kilometrine.
Prenočitveni stroški se povrnejo na podlagi računa, zato pravilnik mora določiti, ali se priznava dejanski strošek ali zgornja meja na nočitev. Prehrana med delom se obravnava ločeno od dnevnice za službeno pot in se praviloma veže na malico med rednim delovnim časom. Prevoz na delo in z dela ima svoja pravila glede zneska na kilometer in minimalnega mesečnega zneska, kar podrobneje pojasnjujemo v vodniku o prevozu na delo za 2026.
Pri daljših službenih poteh je smiselno urediti tudi akontacijo, torej predplačilo pričakovanih stroškov, ki se po vrnitvi poračuna z dejanskimi izdatki na podlagi predloženih računov.
Strokovni nasvet: v pravilniku vedno zahtevajte vsaj eno obliko dokazila za vsako vrsto povračila, saj odsotnost dokumentacije pri davčnem nadzoru pomeni, da se izplačilo obravnava kot obdavčen dohodek.
Davčna obravnava povračil in meje neobdavčenih izplačil
Davčna obravnava je točka, kjer se največ pravilnikov v praksi zaplete, saj interni dogovor ne more preseči meje, ki jo določa država. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja določa natančne zneske, do katerih so dnevnice, kilometrina in druga povračila oproščena dohodnine in prispevkov.
Vsak znesek nad davčno priznano mejo postane del dohodka iz delovnega razmerja, od katerega je treba obračunati dohodnino in prispevke za socialno varnost, kar uredba jasno opredeljuje kot posledico preseganja. To pomeni, da velikodušnejši interni pravilnik ne prinaša zaposlenemu neposredne koristi, če razlika pristane obdavčena, podjetju pa prinese dodaten administrativni strošek obračuna prispevkov.
Da pravilnik ostane davčno skladen, priporočamo naslednje kontrolne korake:
- Zneske v pravilniku vsaj enkrat letno primerjajte z veljavno uredbo o davčni obravnavi.
- Pri vsaki spremembi uredbe v Uradnem listu preverite, ali je treba popraviti interne zneske.
- Za vsako vrsto povračila v obračunu jasno ločite neobdavčeni del od morebitnega presežka.
- Računovodstvu posredujte pisno navodilo, kako obravnavati izplačila nad davčno mejo.
Računovodski standard SRS 13 (2024) dodatno svetuje, naj podjetje v pravilniku določi minimalna dokazila, kot so vozni nalog, potni list vožnje ali izpis poti, saj to zmanjša tveganje, da davčni organ izplačilo prekvalificira v obdavčen dohodek.
Postopek izdaje in obračuna potnega naloga
Postopek od izdaje naloga do končnega obračuna mora biti v pravilniku zapisan korak za korakom, saj nejasen postopek pogosto vodi do zamud pri izplačilih in izgubljenih dokazil.
- Zaposleni ali vodja pripravi predlog potovanja z navedbo namena, trajanja in predvidenih stroškov.
- Odgovorna oseba, praviloma neposredni nadrejeni ali direktor, nalog potrdi pred odhodom na pot.
- Po potrebi se izplača akontacija na podlagi ocenjenih stroškov poti.
- Po vrnitvi zaposleni v določenem roku predloži obračun z vsemi dokazili, kot so računi in evidenca kilometrov.
- Računovodstvo preveri obračun, ga uskladi z akontacijo in izvede končno izplačilo ali poračun.
Pravilnik naj določi konkreten rok za oddajo obračuna po vrnitvi s poti, na primer nekaj delovnih dni, saj dolgotrajno odlašanje otežuje knjiženje in poveča tveganje izgube dokazil. Dokumentacijo o potnih nalogih je treba hraniti dlje časa zaradi davčnega nadzora in revizijske sledi, podroben pregled priporočenih rokov hrambe pa ponujamo v načrtu arhiviranja potnih nalogov.
Elektronska hramba je dovoljena in v praksi precej olajša iskanje starejših nalogov ob morebitnem nadzoru, pod pogojem, da je zagotovljena celovitost in dostopnost dokumentov za celotno obdobje hrambe.
Kje najti uradne predpise in kako spremljati spremembe
Zanesljivost pravilnika stoji in pade na tem, ali podjetje spremlja spremembe predpisov, saj se davčne meje in zneski v javnem sektorju usklajujejo razmeroma pogosto.
- PISRS ponuja pregled veljavnih uredb, vključno z uredbo o davčni obravnavi povračil stroškov.
- Uradni list Republike Slovenije objavlja vsako novo uredbo in njene spremembe v izvirnem besedilu.
- Gov razlaga pravila za javni sektor in povezuje na veljavne kolektivne pogodbe.
Za podjetja, ki šele sestavljajo interni akt, je koristno izhodišče vzorec in kontrolni seznam pravilnika potnih stroškov, ki pokriva tipične postavke skladno z ZDR-1.
Ročno spremljanje uredb in preračunavanje kilometrine za vsako pot posebej je časovno potratno in podvrženo napakam. Digitalna orodja, ki samodejno uporabijo veljavne zneske in izračunajo kilometrino ter dnevnico ob vsaki vožnji, zmanjšajo tveganje napačnega obračuna in olajšajo izvoz podatkov za računovodstvo, kar je eden od razlogov, da vedno več podjetij pravilnik podpre s takšno aplikacijo namesto s preglednicami.
Praktični koraki za podjetja pri uvajanju pravilnika
Pri delu z gradivom o internih pravilnikih opažamo isto napako znova in znova: podjetja pravilnik napišejo enkrat in nanj pozabijo, dokler jih davčni nadzor ne opozori na zastarele zneske. Pravilnik ni dokument, ki ga podpišete in odložite v predal, temveč živ akt, ki potrebuje lastnika in letni pregled.
Priporočam tri konkretne kontrolne točke. Prvič, določite osebo, ki je odgovorna za letno primerjavo internih zneskov z veljavno davčno uredbo. Drugič, v pravilnik vgradite obvezno dokazilo za vsako vrsto povračila, saj se največ sporov z davčnim organom zgodi prav zaradi manjkajoče dokumentacije. Tretjič, avtomatizirajte izračune povsod, kjer je to mogoče, saj ročno preračunavanje kilometrine za več zaposlenih skoraj vedno privede do napak pri zaokroževanju ali uporabi zastarelega zneska.
Za majhna podjetja, ki še nimajo formaliziranega pravilnika, je najpametnejši naslednji korak preprost: vzemite obstoječi vzorec, uskladite zneske z zadnjo uredbo in določite jasen postopek odobritve, še preden število potnih nalogov naraste do te mere, da bo popravljanje nazaj boleče.
— Rok
Kako Nalog.si poenostavi izvajanje pravilnika o povračilih stroškov
Pravilnik je jasen šele takrat, ko se dosledno izvaja pri vsakem potnem nalogu, ne le na papirju. Pri tem pomagamo z aplikacijo Nalog.si, ki samodejno izračuna kilometrino in dnevnico po veljavnih zneskih, tako da se vam ni treba spomniti vsake spremembe uredbe posebej.
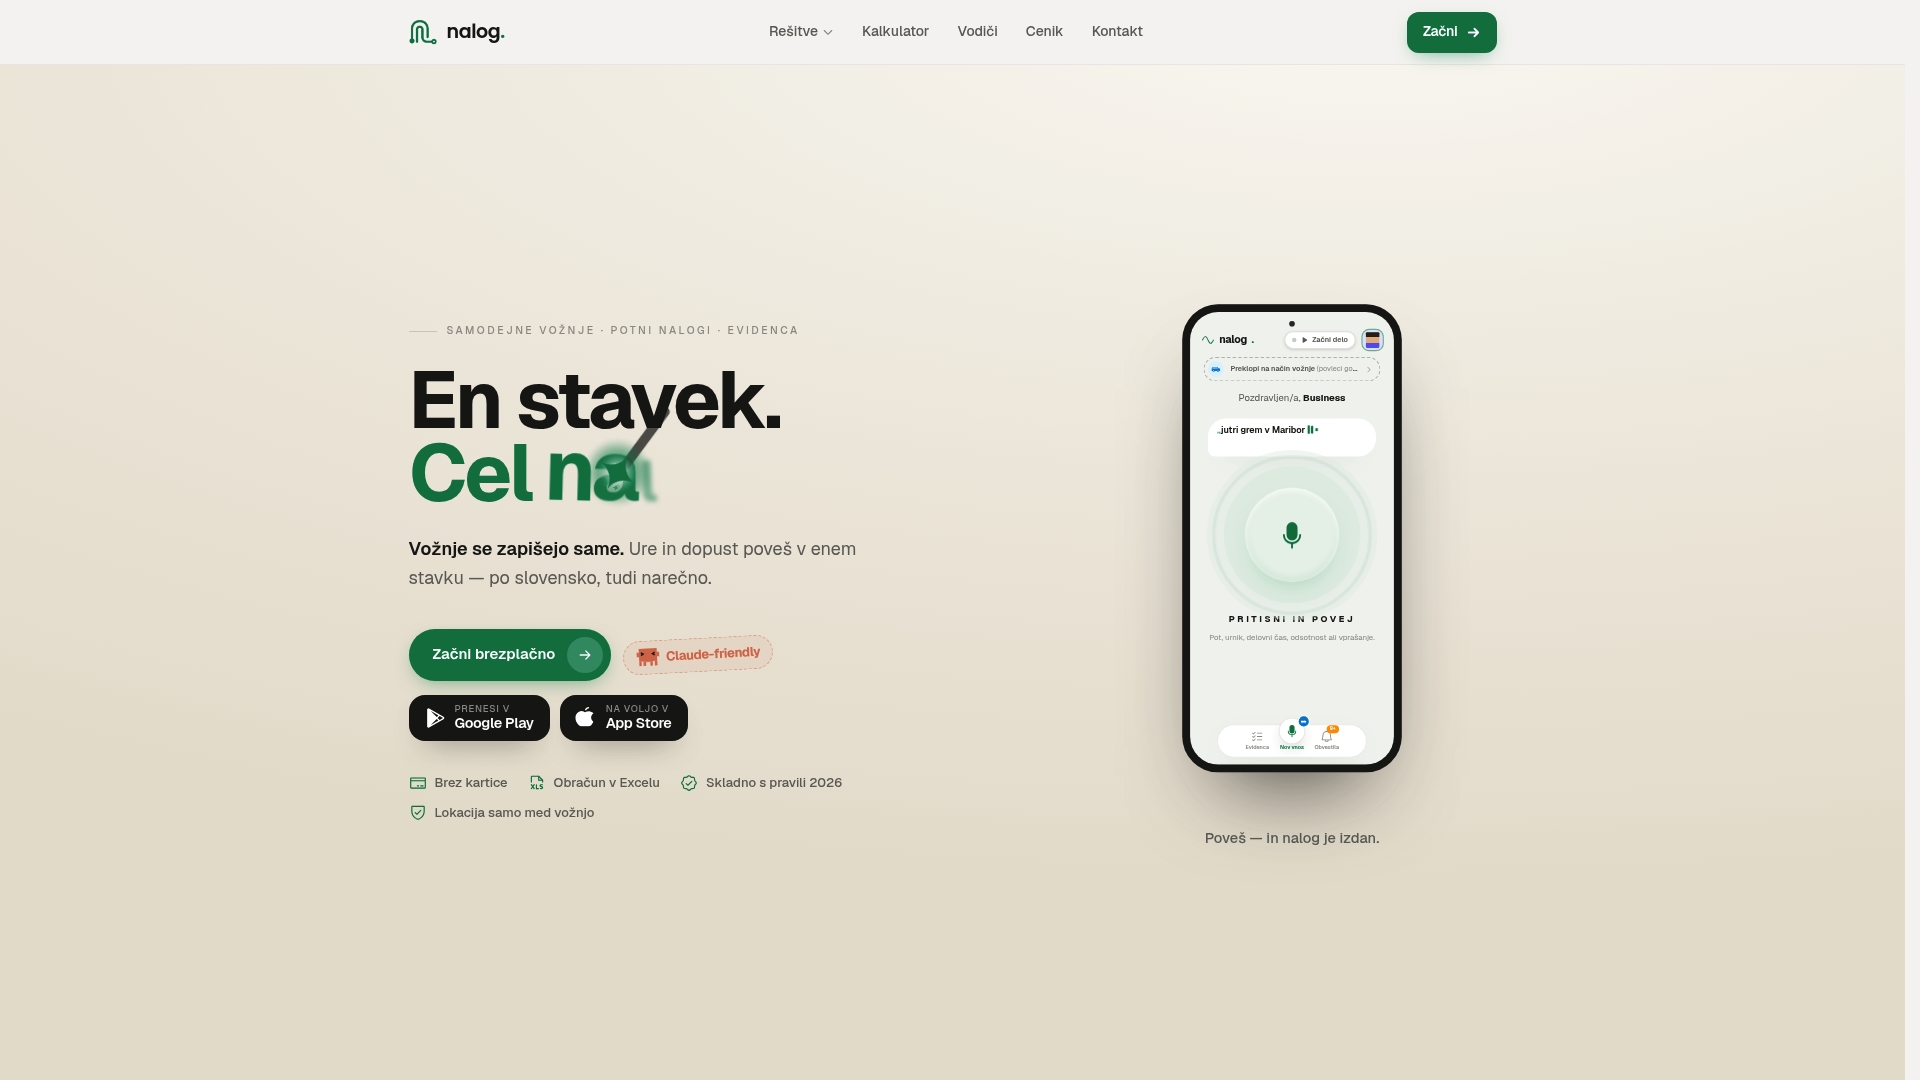
Z glasovnim vnosom ali samodejnim zaznavanjem vožnje evidentiramo pot in čas brez izpolnjevanja obrazcev, podatke pa pripravimo za neposreden izvoz v računovodstvo. To konkretno pomeni:
- Samodejen izračun kilometrine in dnevnice za vsak potni nalog posebej.
- Izvoz podatkov v obliki, ki jo računovodstvo brez dodatnega urejanja prevzame v obračun.
- Analitične preglede porabe in prevoženih poti za lažji nadzor nad stroški.
Za samostojne podjetnike in manjše ekipe je na voljo paket Nalog+ po 8,99 € na mesec, za zahtevnejše potrebe z dodatnimi funkcijami pa Nalog MAX po 18,99 € na mesec. Podjetja z več zaposlenimi lahko sestavijo rešitev po meri iz modulov, kot sta Evidenca po 6,50 € na mesec na uporabnika ali Teren po 18,50 € na mesec na uporabnika. Celoten pregled funkcionalnosti za avtomatizacijo potnih nalogov najdete na strani programa za obračun potnih nalogov.
Če pravilnik že imate, a se obračun še vedno dela ročno v preglednicah, si oglejte cenik in preverite, kateri paket najbolje ustreza velikosti vaše ekipe.
Pogosta vprašanja
Kaj mora vsebovati pravilnik o povračilih stroškov?
Pravilnik mora določiti zneske in pogoje za dnevnice, kilometrino, prenočitvene stroške, prehrano med delom in prevoz na delo, skupaj s postopkom odobritve potnega naloga in zahtevanimi dokazili. Zneski morajo ostati znotraj mej, ki jih določa uredba o davčni obravnavi povračil stroškov, sicer presežek postane obdavčen dohodek.
Kdo ima pravico do povračila potnih stroškov?
Pravico do povračila ima vsak zaposleni, ki mu pri opravljanju dela nastanejo stroški prevoza, prehrane ali službenega potovanja, ne glede na vrsto pogodbe o zaposlitvi. Obveznost delodajalca izhaja iz ZDR-1, višino pa določa kolektivna pogodba ali interni pravilnik, kot pojasnjuje ZSSS.
Kakšna je razlika med internim pravilnikom in državno uredbo?
Interni pravilnik je akt, ki ga sprejme delodajalec in določa konkretne zneske ter postopke za svoje zaposlene. Državna uredba, na primer uredba o davčni obravnavi povračil, postavlja zgornje meje, do katerih so izplačila neobdavčena, in velja ne glede na to, kaj piše v internem aktu.
Koliko časa je treba hraniti dokumentacijo o potnih nalogih?
Dokumentacijo o potnih nalogih in obračunih je treba hraniti dlje časa zaradi morebitnega davčnega nadzora in revizijske sledi, pravilnik pa naj natančno določi rok hrambe in način arhiviranja. Podroben pregled priporočenega obdobja in elektronske hrambe ponujamo v načrtu arhiviranja potnih nalogov.
Kaj se zgodi, če povračilo preseže davčno priznano mejo?
Del izplačila, ki presega mejo iz uredbe o davčni obravnavi povračil stroškov, se obravnava kot dohodek iz delovnega razmerja in je predmet dohodnine ter prispevkov za socialno varnost. Zato je smiselno interne zneske redno primerjati z veljavno uredbo, preden pride do obračuna.
Viri
- Uredba o povračilu stroškov za službena potovanja v tujino
- Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja
- Kako je povračilo stroškov na delo in z dela urejeno v zasebnem sektorju? - ZSSS
- Gov