
Povračilo potnih stroškov vnesete v obračun REK-O na dan izplačila, pri čemer uporabite ustrezno šifro vrste dohodka. Neobdavčeni zneski, kot sta dnevnica in kilometrina, morajo biti podprti s potnim nalogom in računi, sicer jih davčni organ lahko prekvalificira v obdavčen dohodek. Če dokazila manjkajo, obstaja postopek popravka REK, vendar je bolje, da se mu izognete z urejeno dokumentacijo že pred oddajo.
Na kratko:
- Za redna izplačila zaposlenim uporabite zbirni obrazec REK-O in ga oddajte davčnemu organu na dan izplačila; REK-1 je namenjen posameznim izjemnim izplačilom.
- Leta 2026 neobdavčena dnevnica za potovanje, daljše od 12 in največ 24 ur, znaša 27,81 €, kilometrina za lastno vozilo pa 0,43 € na kilometer.
- Potni nalog naj vsebuje podatke o zaposlenem, namenu in kraju poti, času odhoda in prihoda ter načinu prevoza; poročilo oddajte v sedmih dneh po vrnitvi.
- Če računa ni in stroška ne morete drugače ustrezno dokazati, se povračilo obravnava kot obdavčeno; zaposleni naj pred oddajo poda pisno obrazložitev.
Kazalo
- Kje in kako poročati: REK-O, REK-1 in elektronska oddaja
- Katero povračilo je neobdavčeno: šifre in višine za 2026
- Dokumentacija in roki: potni nalog, računi in oddaja
- Najpogostejše napake: kontrolni seznam za računovodstvo
- Digitalizacija poročanja: manj napak pri vnosu v REK
- Avtorjeva perspektiva: urejeni procesi se povrnejo
- Kako Nalog.si poenostavi obračun potnih stroškov
- Pogosta vprašanja
- Viri
Kje in kako poročati: REK-O, REK-1 in elektronska oddaja
Pri poročanju povračil potnih stroškov v praksi uporabljamo dva obrazca. REK-O je zbirni obračun, ki ga predložimo za vse prejemnike dohodka pri enem izplačilu, REK-1 pa se uporablja za individualna izplačila, kadar gre za posamezen, nerazporejen primer. Za večino podjetij z zaposlenimi je REK-O standardni obrazec za redne plače in povračila stroškov.
Podatke je treba predložiti davčnemu organu na dan izplačila, plačnik davka pa mora iste podatke istočasno posredovati tudi zaposlenemu. Postopek v praksi izgloda tako:
- Najprej pripravimo obračun potnih stroškov na podlagi potnega naloga in prejetih računov.
- Nato preverimo, ali imamo vsa dokazila: kilometrino, račune za prenočišče, dokazila o prevozu.
- Podatke prenesemo v REK-O z ustrezno šifro vrste dohodka za posamezno postavko.
- Obračun oddamo prek portala eDavki na dan izplačila.
Kjer je število zaposlenih večje, je smiselno pripraviti izvoz podatkov v obliki, ki jo računovodstvo lahko neposredno uvozi, s čimer se izognemo ročnemu prepisovanju zneskov med sistemi.
Katero povračilo je neobdavčeno: šifre in višine za 2026

Davčna osnova za dohodek iz zaposlitve ne vključuje določenih povračil, če so izplačana v okviru dovoljenih zneskov. Med te spadajo dnevnice za službena potovanja v Sloveniji in tujini, kilometrina za uporabo lastnega vozila, stroški prenočišča na podlagi računa in terenski dodatek. Finančna uprava v svojih gradivih k prenovljenim REK obrazcem te vrste dohodkov, ki se ne vštevajo v davčno osnovo, povezuje s konkretnimi šiframi, med njimi B06a in B06b, ki jih uporabimo glede na vrsto povračila.
Za leto 2026 velja, da dnevnica za potovanje, ki traja nad 12 do 24 ur, znaša 27,81 EUR, kilometrina za uporabo lastnega vozila pa 0,43 EUR na kilometer. Ta razmejitev je ključna, ker napačna uporaba pavšala namesto dejanskih stroškov (ali obratno) pogosto povzroči spor pri davčnem nadzoru.
| Vrsta povračila | Znesek za 2026 |
|---|---|
| Dnevnica, nad 12 do 24 ur | 27,81 EUR |
| Kilometrina, lastno vozilo | 0,43 EUR/km |
Pavšalne zneske uporabimo, kadar dejanski stroški niso izkazani z računom, dejanske stroške pa takrat, ko imamo veljaven račun za prenočišče ali prevoz. V REK obračunu vsako postavko ločimo po šifri, saj se neobdavčeni in obdavčeni del ne smeta združiti v eno vrstico.
Dokumentacija in roki: potni nalog, računi in oddaja
Potni nalog mora vsebovati ime zaposlenega, kraj in namen potovanja, datume in ure odhoda ter prihoda, način prevoza in podpis nadrejenega, ki potovanje odobri. Uredba o povračilu stroškov za službena potovanja v tujino določa te elemente kot obvezne, prav tako roke za predložitev poročila po vrnitvi s poti.
- Zaposleni po vrnitvi izpolni poročilo o poti in priloži vse prejete račune.
- Obračun oddamo najpozneje v sedmih dneh po vrnitvi, kar zmanjša tveganje za izgubljena dokazila.
- Če manjka račun, zaposleni poda pisno obrazložitev, sicer se znesek obravnava kot obdavčen.
- Dokazila digitalno shranimo skupaj s potnim nalogom, da jih ob izvozu v REK ni treba iskati posebej.
Najpogostejše napake: kontrolni seznam za računovodstvo
Tipične napake pri poročanju vključujejo manjkajoče podatke na potnem nalogu, napačno izbrano šifro vrste dohodka in prepozno oddajo obračuna. Vsaka od njih lahko povzroči, da davčni organ povračilo prekvalificira v obdavčen dohodek, kar pomeni dodatne prispevke in morebitne zamudne obresti.
- Preverite, da ima vsak potni nalog popolne podatke še pred izplačilom.
- Uskladite šifro v REK z vrsto povračila, ne le s splošno kategorijo stroška.
- Določite interni rok za oddajo obračuna, krajši od zakonsko dopustnega.
- Povežite račune z ustreznim potnim nalogom že ob vnosu, ne naknadno.
Strokovni nasvet: Če odkrijete napako po oddaji, popravek REK vložite takoj, saj zamuda povečuje tveganje za zamudne obresti.
Digitalizacija poročanja: manj napak pri vnosu v REK
Ročno preračunavanje kilometrine in dnevnic je eden od glavnih virov napak pri pripravi REK obračuna. Avtomatski izračun na podlagi dejansko prevožene poti ali glasovnega vnosa odpravi tipkarske napake in zagotovi, da je vsak znesek usklajen z veljavnimi zneski za tekoče leto.
- Izvoz podatkov v Excel ali ZIP obliko omogoča računovodstvu neposreden uvoz brez prepisovanja.
- Časovni žig na vsakem dokazilu olajša dokazovanje ob morebitnem nadzoru.
- Povezava računa s potnim nalogom že ob nastanku stroška zmanjša potrebo po poznejših popravkih REK.
Podobne koristi digitalizacije operativnih procesov vidimo tudi zunaj računovodstva, denimo pri platformah za upravljanje prevoznih operacij, kjer avtomatizacija nadomesti ročno vodene evidence in zmanjša število napak pri obračunu.
Avtorjeva perspektiva: urejeni procesi se povrnejo
Standardizacija obračuna potnih stroškov ni administrativna formalnost, temveč neposredna zaščita pred kaznimi in dolgotrajnim popravljanjem REK obračunov. Kratek interni rok za oddajo, jasna odgovornost za preverjanje dokazil in digitalna arhiva dokumentacije so investicija, ki se povrne že ob prvem izogibanju prekvalifikaciji dohodka. Priporočam, da vsako podjetje enkrat letno preveri, ali njegov interni pravilnik o potnih stroških še ustreza veljavnim zneskom in rokom.
— Rok
Kako Nalog.si poenostavi obračun potnih stroškov
Pri vsakodnevni pripravi potnih nalogov prihranimo največ časa takrat, kadar se kilometrina in dnevnice izračunajo samodejno po veljavnih zneskih, torej 0,43 EUR na kilometer za 2026, brez ročnega preverjanja tabel. To omogočamo z glasovnim vnosom podatkov in izvozom, ki je pripravljen za neposreden prenos v računovodstvo.
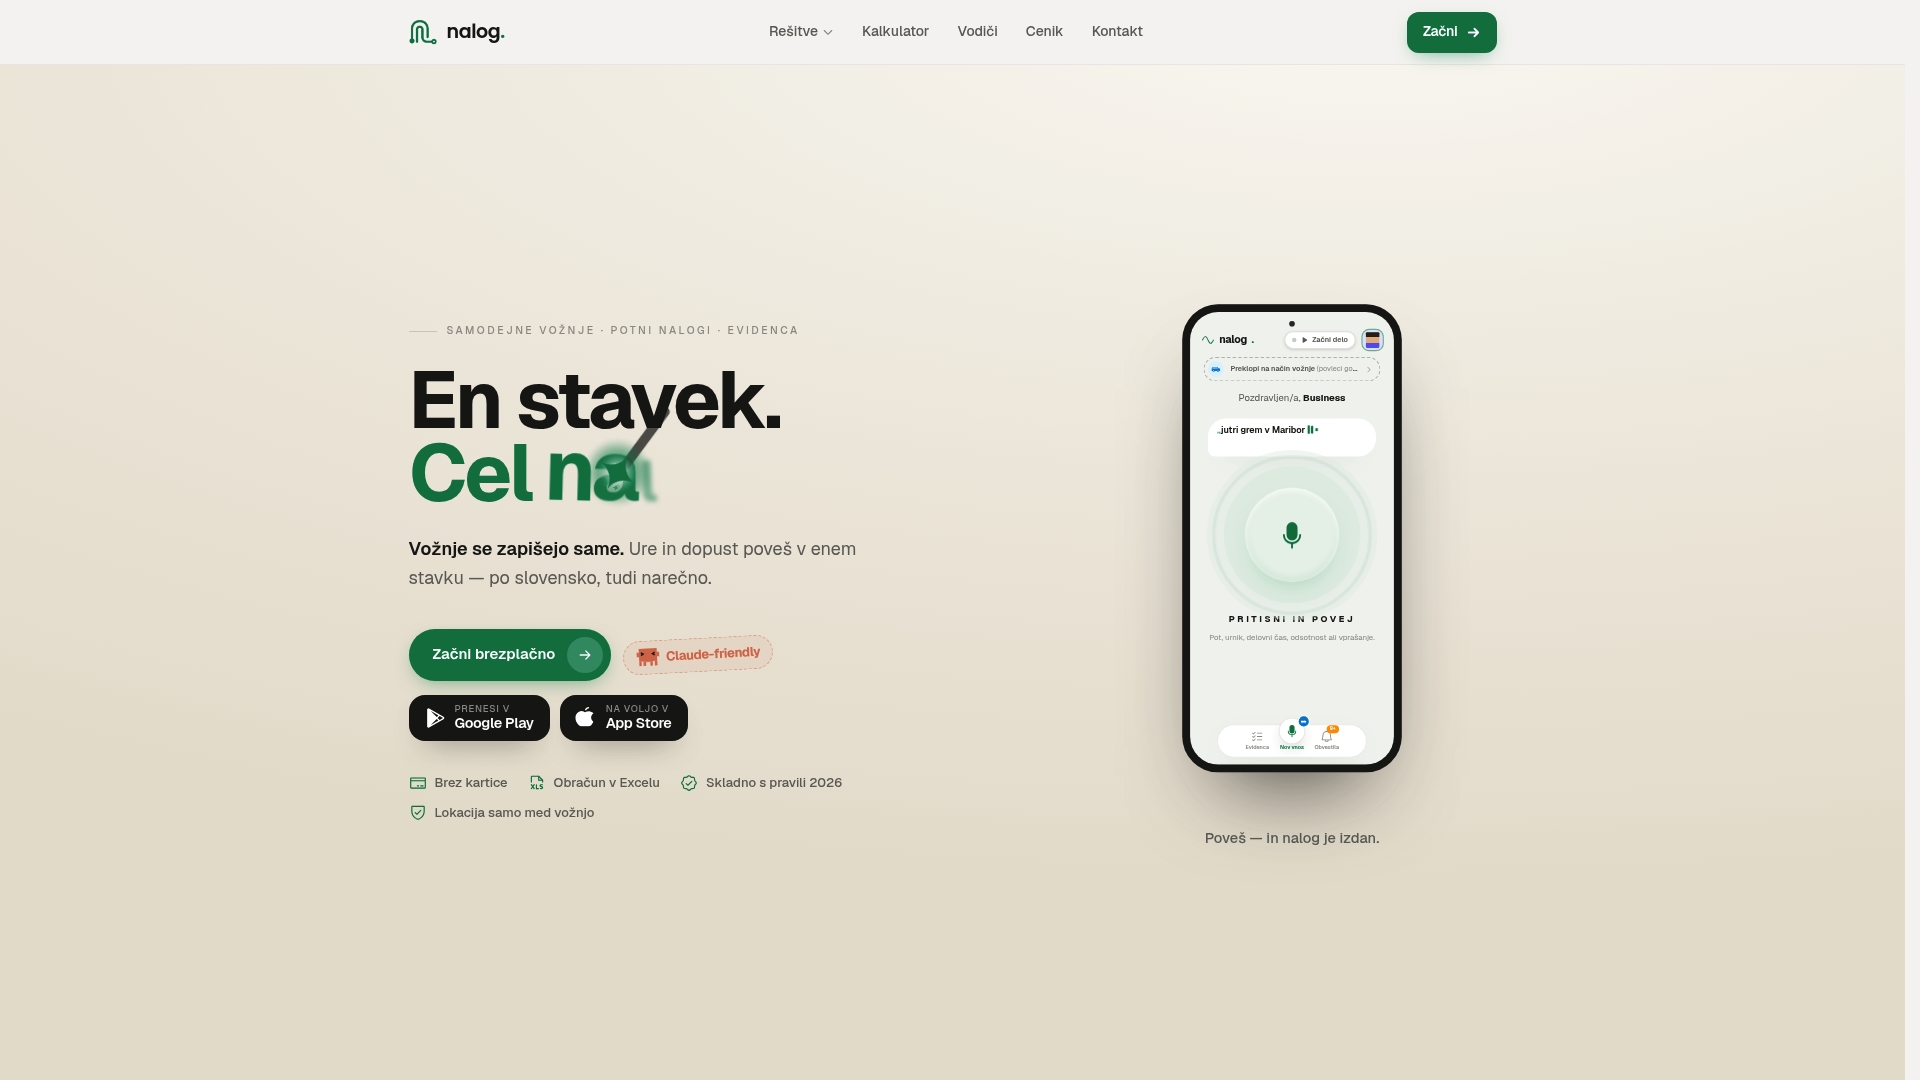
Rešitev je zasnovana za samostojne podjetnike, podjetja z več zaposlenimi in računovodske servise, ki obračunavajo potne stroške za več strank hkrati. Pakete in module si lahko ogledate na strani s ceniki, kjer izberete tistega, ki ustreza velikosti vaše ekipe.
Pogosta vprašanja
Kateri REK obrazec uporabim za povračilo potnih stroškov?
Za redna izplačila več zaposlenim uporabimo REK-O, ki je zbirni obračun. REK-1 je namenjen posameznim, nerazporejenim izplačilom, kadar gre za izjemen primer zunaj rednega obračuna plač.
Kakšna je višina dnevnice in kilometrine za 2026?
Dnevnica za potovanje nad 12 do 24 ur znaša 27,81 EUR, kilometrina za lastno vozilo pa 0,43 EUR na kilometer. Zneska veljata kot neobdavčena meja, višji izplačani znesek pa se obdavči.
Kaj se zgodi, če manjka račun za povračilo stroška?
Brez računa se povračilo načeloma ne more obravnavati kot neobdavčeno, razen če je mogoče dokazati strošek na drug ustrezen način. Priporočljivo je, da zaposleni poda pisno obrazložitev in da se primer reši še pred oddajo obračuna.
Kakšna je razlika med prevozom na delo in službeno potjo?
Prevoz na delo je redna pot med domom in delovnim mestom, ki se obravnava po drugih pravilih kot službena pot zunaj kraja zaposlitve. Napačna obravnava ene namesto druge kategorije lahko povzroči, da se povračilo neupravičeno šteje za neobdavčeno ali, nasprotno, za obdavčeno.
Koliko časa imam za oddajo poročila o potni stroških?
Priporočeno je, da zaposleni poročilo o poti oddajo v sedmih dneh po vrnitvi, obračun pa v REK-O predložimo na dan izplačila. Krajši interni rok zmanjša tveganje, da dokazila zastarajo ali se izgubijo.
Viri
- Potni stroški na službeni poti – izplačilo zaposlenim | TFL
- Obračun davčnega odtegljaja (REK-O) — eDavki
- Prenova REK-obrazcev (Finančna uprava) — REK šifre in razlage
- Dnevnice in potni stroški v gospodarstvu v Sloveniji in tujini (2026) — OOZC